Në këtë numër
Pak mjete menaxhimi kanë zgjatur sa Balanced Scorecard, dhe Nr. 2 përdori idenë e saj të masave paraprijëse dhe vonuese. Ky numër pyet çfarë kanë mësuar tri dekada përdorimi: ku ndihmon, ku dështon, dhe si e dallon në operacionin tënd.
Robert Kaplan dhe David Norton e ndërtuan kartën nga një studim i 1990 me një duzinë kompanish. Te anketa e Bain e 2007, dy të tretat e drejtuesve thanë se kompania e tyre e përdorte. Kërkimi është i përzier: në një bankë, degët që e futën patën rezultate më të mira, ndërsa studime të tjera tregojnë njerëz që gjykojnë kryesisht nga shifrat financiare, dhe dyshime për lidhjet mes katër perspektivave.
Stiven Janaqi, Redaktor
Tema kryesore
Një studim me një duzinë kompanish
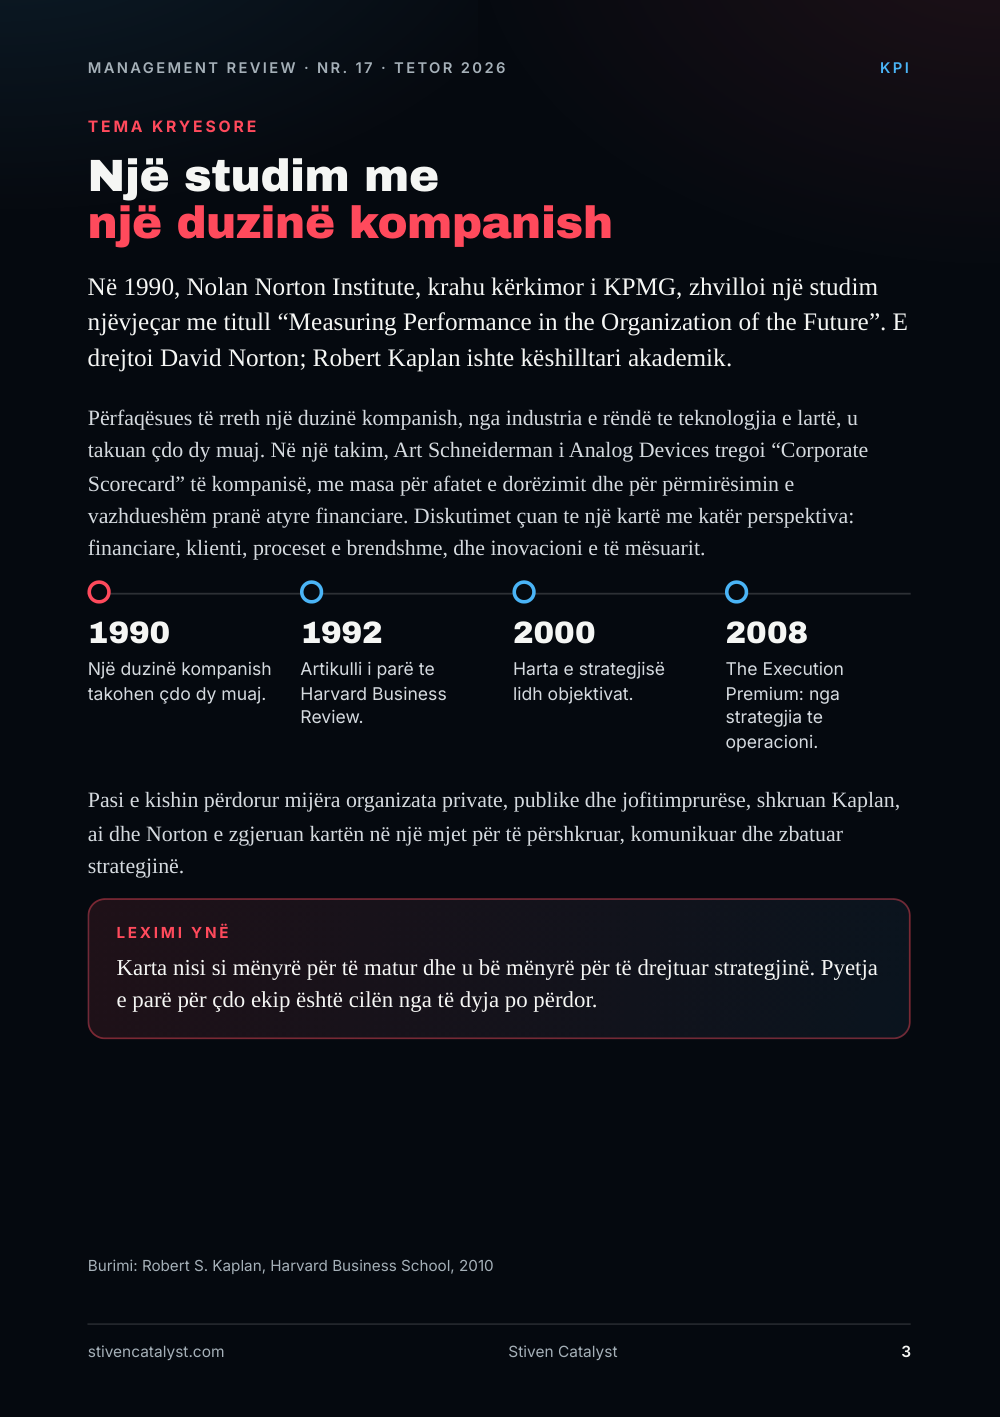
Në 1990, Nolan Norton Institute, krahu kërkimor i KPMG, zhvilloi një studim njëvjeçar me titull “Measuring Performance in the Organization of the Future”. E drejtoi David Norton; Robert Kaplan ishte këshilltari akademik.
Përfaqësues të rreth një duzinë kompanish, nga industria e rëndë te teknologjia e lartë, u takuan çdo dy muaj. Në një takim, Art Schneiderman i Analog Devices tregoi “Corporate Scorecard” të kompanisë, me masa për afatet e dorëzimit dhe për përmirësimin e vazhdueshëm pranë atyre financiare. Diskutimet çuan te një kartë me katër perspektiva: financiare, klienti, proceset e brendshme, dhe inovacioni e të mësuarit.
- 1990 Një duzinë kompanish takohen çdo dy muaj.
- 1992 Artikulli i parë te Harvard Business Review.
- 2000 Harta e strategjisë lidh objektivat.
- 2008 The Execution Premium: nga strategjia te operacioni.
Pasi e kishin përdorur mijëra organizata private, publike dhe jofitimprurëse, shkruan Kaplan, ai dhe Norton e zgjeruan kartën në një mjet për të përshkruar, komunikuar dhe zbatuar strategjinë.
Leximi ynë
Karta nisi si mënyrë për të matur dhe u bë mënyrë për të drejtuar strategjinë. Pyetja e parë për çdo ekip është cilën nga të dyja po përdor.
Burimi: Robert S. Kaplan, Harvard Business School, 2010
Shifrat
E përdorur gjerë, prova të për ziera
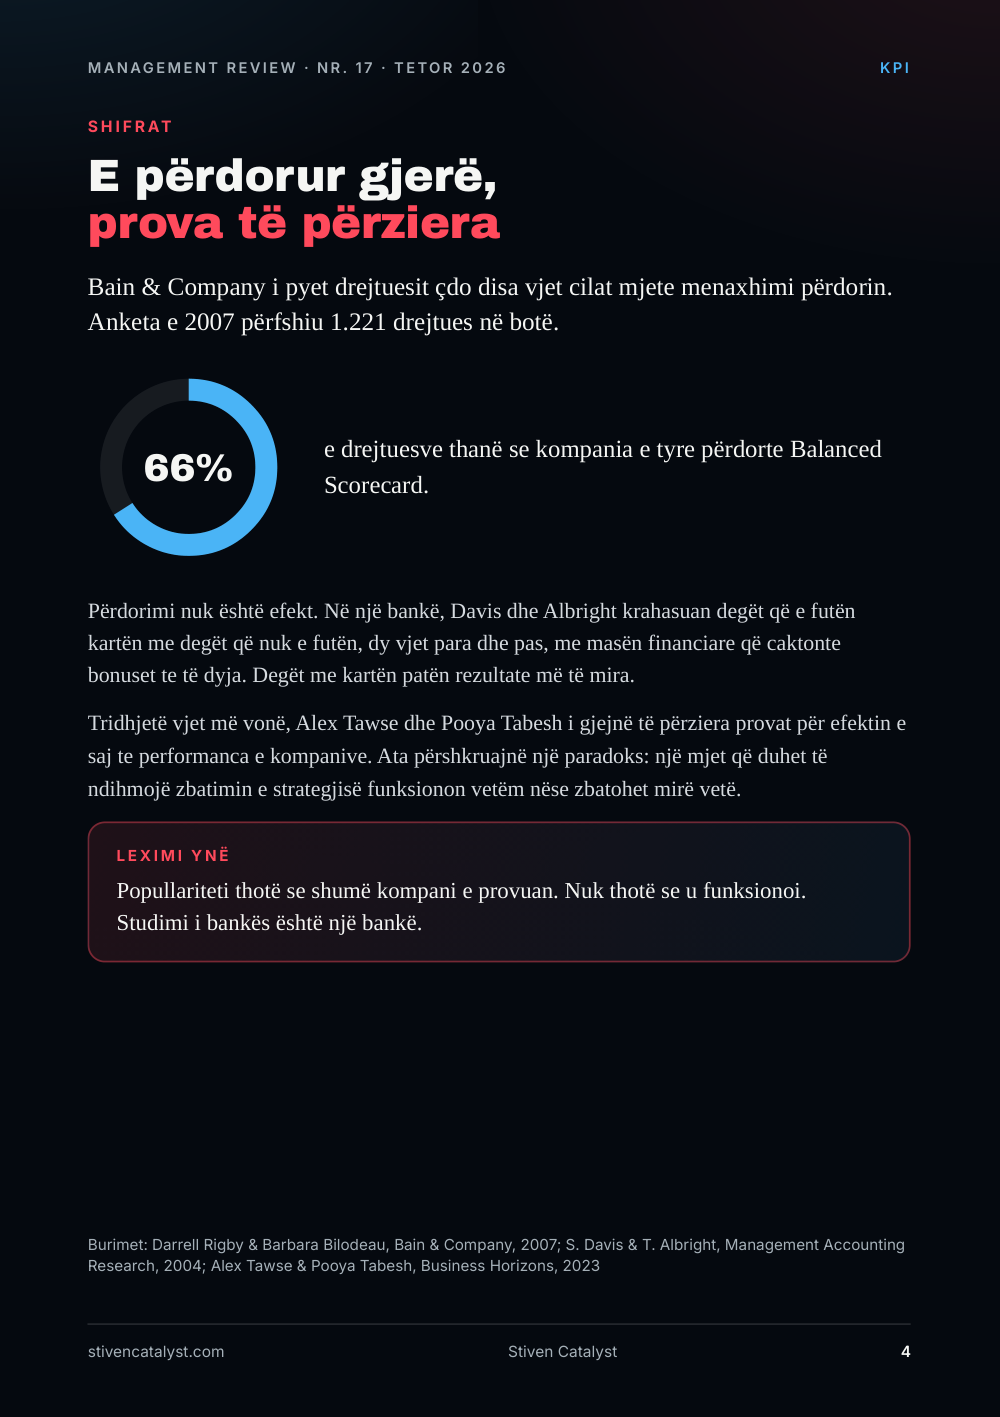
Bain & Company i pyet drejtuesit çdo disa vjet cilat mjete menaxhimi përdorin. Anketa e 2007 përfshiu 1.221 drejtues në botë.
66% e drejtuesve thanë se kompania e tyre përdorte Balanced Scorecard.
Përdorimi nuk është efekt. Në një bankë, Davis dhe Albright krahasuan degët që e futën kartën me degët që nuk e futën, dy vjet para dhe pas, me masën financiare që caktonte bonuset te të dyja. Degët me kartën patën rezultate më të mira.
Tridhjetë vjet më vonë, Alex Tawse dhe Pooya Tabesh i gjejnë të përziera provat për efektin e saj te performanca e kompanive. Ata përshkruajnë një paradoks: një mjet që duhet të ndihmojë zbatimin e strategjisë funksionon vetëm nëse zbatohet mirë vetë.
Leximi ynë
Popullariteti thotë se shumë kompani e provuan. Nuk thotë se u funksionoi. Studimi i bankës është një bankë.
Burimet: Darrell Rigby & Barbara Bilodeau, Bain & Company, 2007; S. Davis & T. Albright, Management Accounting Research, 2004; Alex Tawse & Pooya Tabesh, Business Horizons, 2023
Modeli
Har ta e strategjisë
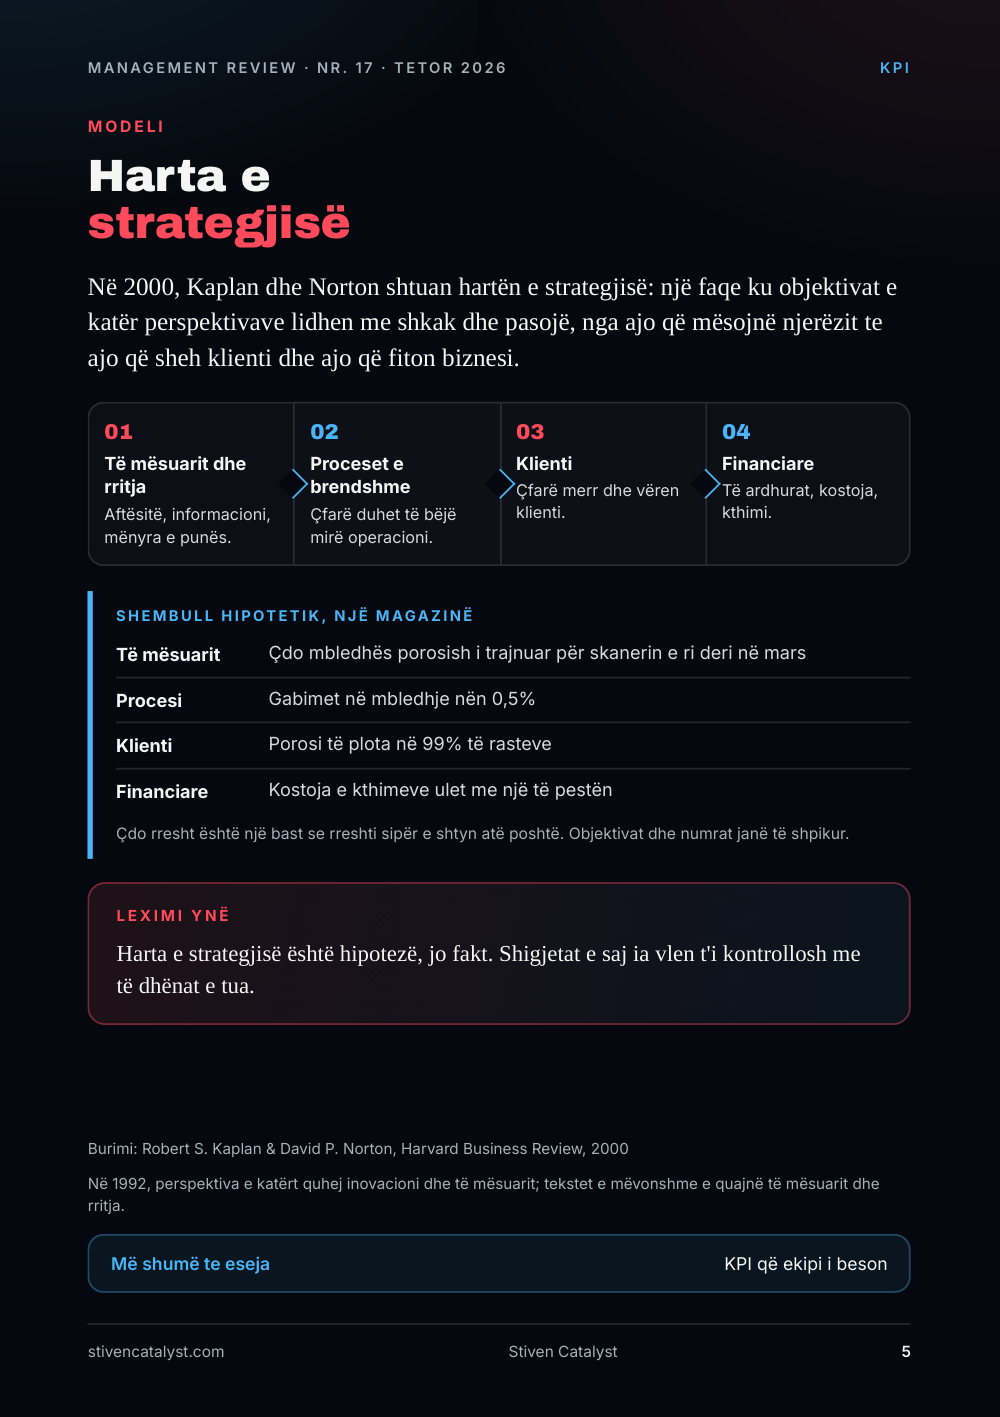
Në 2000, Kaplan dhe Norton shtuan hartën e strategjisë: një faqe ku objektivat e katër perspektivave lidhen me shkak dhe pasojë, nga ajo që mësojnë njerëzit te ajo që sheh klienti dhe ajo që fiton biznesi.
- Të mësuarit dhe rritja. Aftësitë, informacioni, mënyra e punës.
- Proces
e t e brendshme. Çfarë duhet të bëjë mirë operacioni. - Klienti. Çfarë merr dhe vëren klienti.
- Financiare. Të ardhurat, kostoja, kthimi.
Shembull hipote tik, një magazinë
- Të mësuarit: Çdo mbledhës porosish i trajnuar për skanerin e ri deri në mars
- Procesi: Gabimet në mbledhje nën 0,5%
- Klienti: Porosi të plota në 99% të rasteve
- Financiare: Kostoja e kthimeve ulet me një të pestën
Çdo rresht është një bast se rreshti sipër e shtyn atë poshtë. Objektivat dhe numrat janë të shpikur.
Leximi ynë
Harta e strategjisë është hipotezë, jo fakt. Shigjetat e saj ia vlen t'i kontrollosh me të dhënat e tua.
Në 1992, perspektiva e katërt quhej inovacioni dhe të mësuarit; tekstet e mëvonshme e quajnë të mësuarit dhe rritja.
Burimi: Robert S. Kaplan & David P. Norton, Harvard Business Review, 2000
Më shumë te eseja: KPI që ekipi i beson
Çfarë shkon keq
Pse fit ojnë shifrat financiare
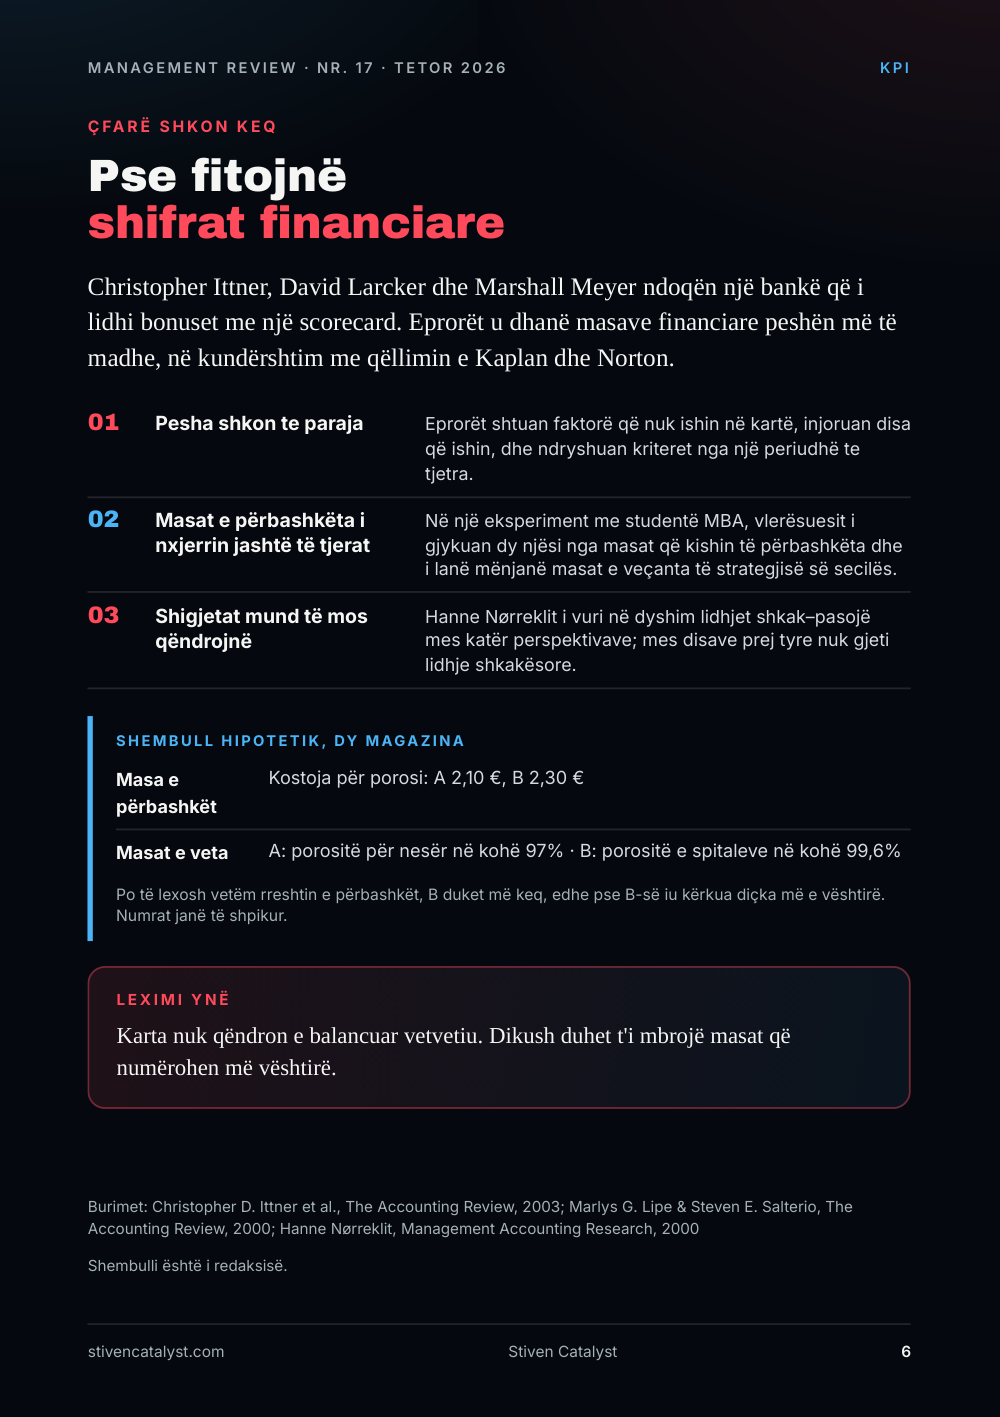
Christopher Ittner, David Larcker dhe Marshall Meyer ndoqën një bankë që i lidhi bonuset me një scorecard. Eprorët u dhanë masave financiare peshën më të madhe, në kundërshtim me qëllimin e Kaplan dhe Norton.
- Pesha shkon te paraja. Eprorët shtuan faktorë që nuk ishin në kartë, injoruan disa që ishin, dhe ndryshuan kriteret nga një periudhë te tjetra.
- Masat e përbashkëta i nxjerrin jashtë të tjerat. Në një eksperiment me studentë MBA, vlerësuesit i gjykuan dy njësi nga masat që kishin të përbashkëta dhe i lanë mënjanë masat e veçanta të strategjisë së secilës.
- Shigj
e tat mund të mos qëndrojnë. Hanne Nørreklit i vuri në dyshim lidhjet shkak–pasojë mes katër perspektivave; mes disave prej tyre nuk gjeti lidhje shkakësore.
Shembull hipote tik, dy magazina
- Masa e përbashkët: Kostoja për porosi: A 2,10 €, B 2,30 €
- Masat e v
e ta: A: porositë për nesër në kohë 97% · B: porositë e spitaleve në kohë 99,6%
Po të lexosh vetëm rreshtin e përbashkët, B duket më keq, edhe pse B-së iu kërkua diçka më e vështirë. Numrat janë të shpikur.
Leximi ynë
Karta nuk qëndron e balancuar vetvetiu. Dikush duhet t'i mbrojë masat që numërohen më vështirë.
Shembulli është i redaksisë.
Burimet: Christopher D. Ittner et al., The Accounting Review, 2003; Marlys G. Lipe & Steven E. Salterio, The Accounting Review, 2000; Hanne Nørreklit, Management Accounting Research, 2000
Si matet
Pesë pye tje për një scorecard
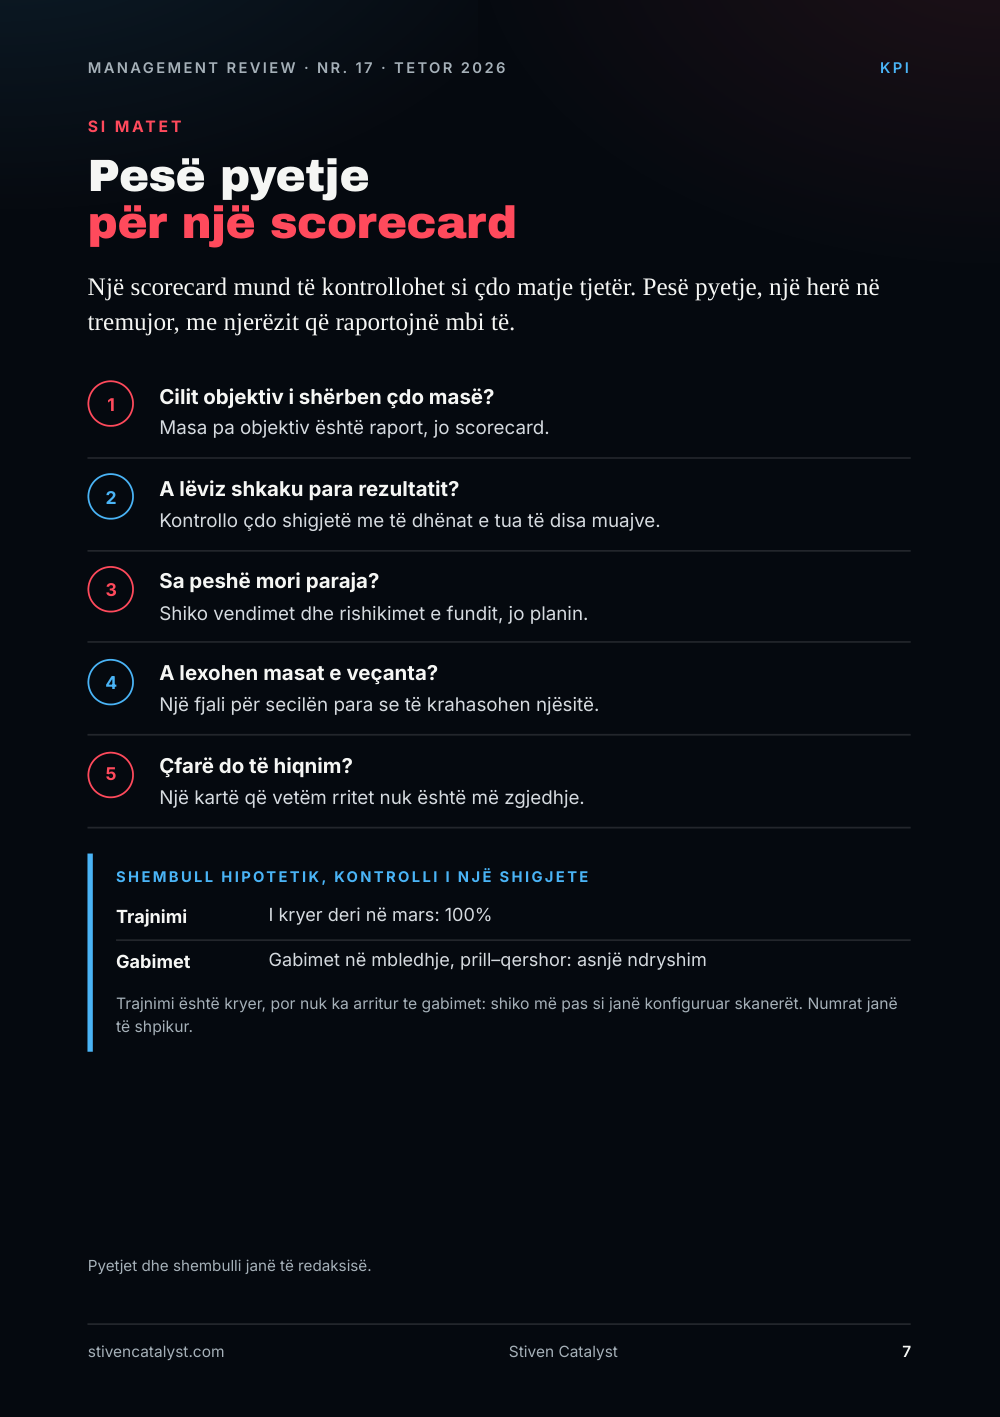
Një scorecard mund të kontrollohet si çdo matje tjetër. Pesë pyetje, një herë në tremujor, me njerëzit që raportojnë mbi të.
- Cilit objektiv i shërben çdo masë?. Masa pa objektiv është raport, jo scorecard.
- A lëviz shkaku para r
e zultatit?. Kontrollo çdo shigjetë me të dhënat e tua të disa muajve. - Sa peshë mori paraja?. Shiko vendimet dhe rishikimet e fundit, jo planin.
- A lexohen masat e veçanta?. Një fjali për secilën para se të krahasohen njësitë.
- Çfarë do të hiqnim?. Një kartë që vetëm rritet nuk është më zgjedhje.
Shembull hipote tik, kontrolli i një shigje te
- Trajnimi: I kryer deri në mars: 100%
- Gabim
e t: Gabimet në mbledhje, prill–qershor: asnjë ndryshim
Trajnimi është kryer, por nuk ka arritur te gabimet: shiko më pas si janë konfiguruar skanerët. Numrat janë të shpikur.
Pyetjet dhe shembulli janë të redaksisë.
Mjeti i javës
Scorecard në një faqe
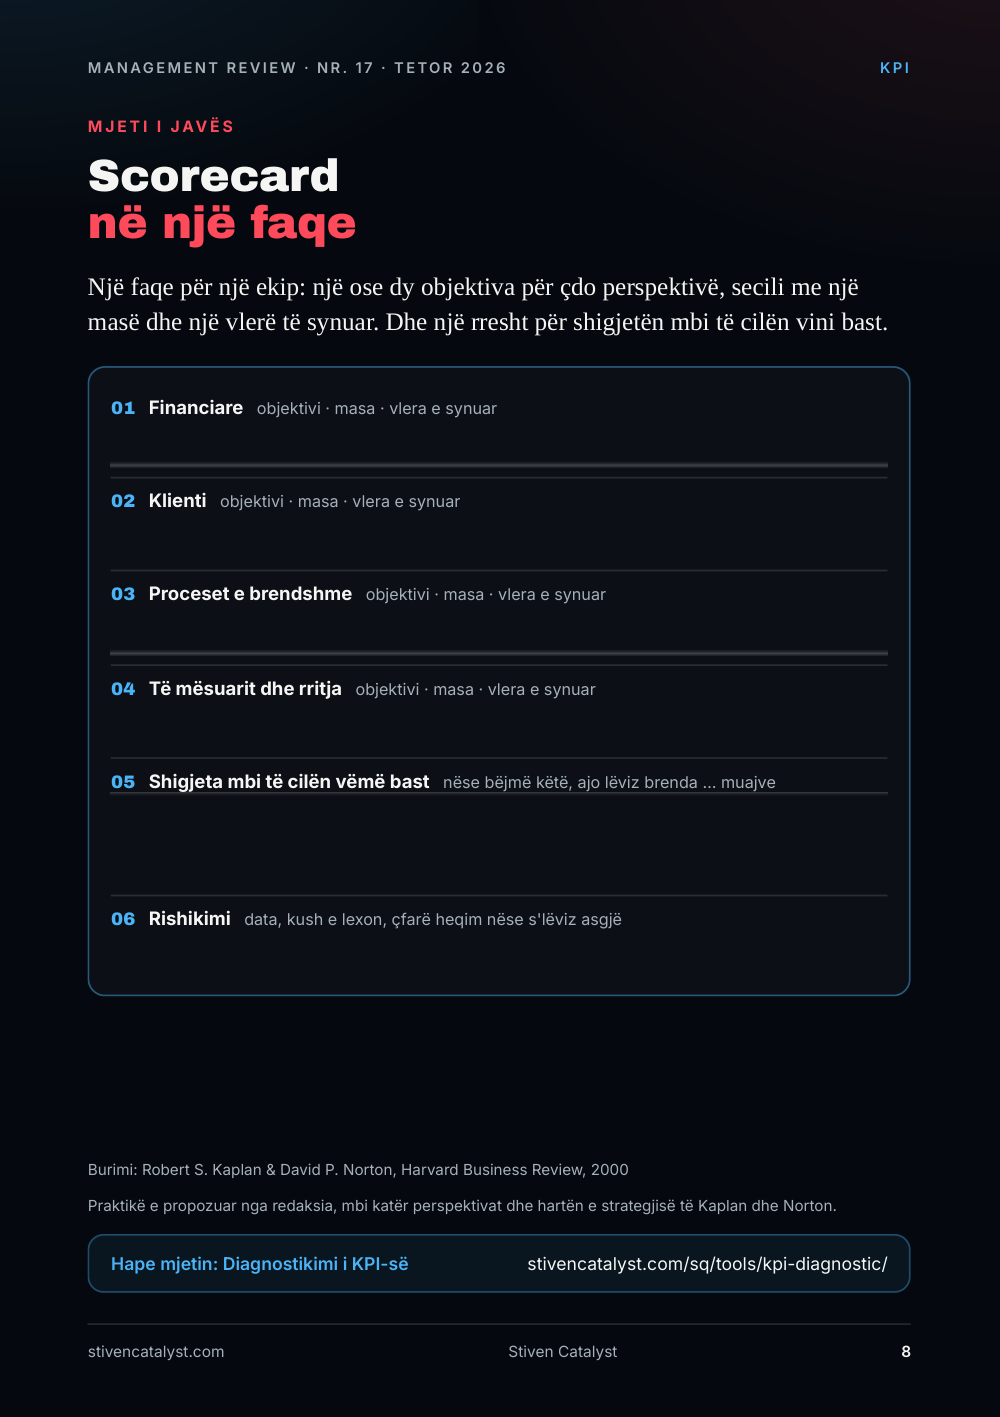
Një faqe për një ekip: një ose dy objektiva për çdo perspektivë, secili me një masë dhe një vlerë të synuar. Dhe një rresht për shigjetën mbi të cilën vini bast.
- Financiare objektivi · masa · vlera e synuar
- Klienti objektivi · masa · vlera e synuar
- Proces
e t e brendshme objektivi · masa · vlera e synuar - Të mësuarit dhe rritja objektivi · masa · vlera e synuar
- Shigj
e ta mbi të cilën vëmë bast nëse bëjmë këtë, ajo lëviz brenda … muajve - Rishikimi data, kush e lexon, çfarë heqim nëse s'lëviz asgjë
Praktikë e propozuar nga redaksia, mbi katër perspektivat dhe hartën e strategjisë të Kaplan dhe Norton.
Burimi: Robert S. Kaplan & David P. Norton, Harvard Business Review, 2000
Hape mjetin: Diagnostikimi i KPI-së
Burimet dhe metoda
Çdo shifër ka një burim.
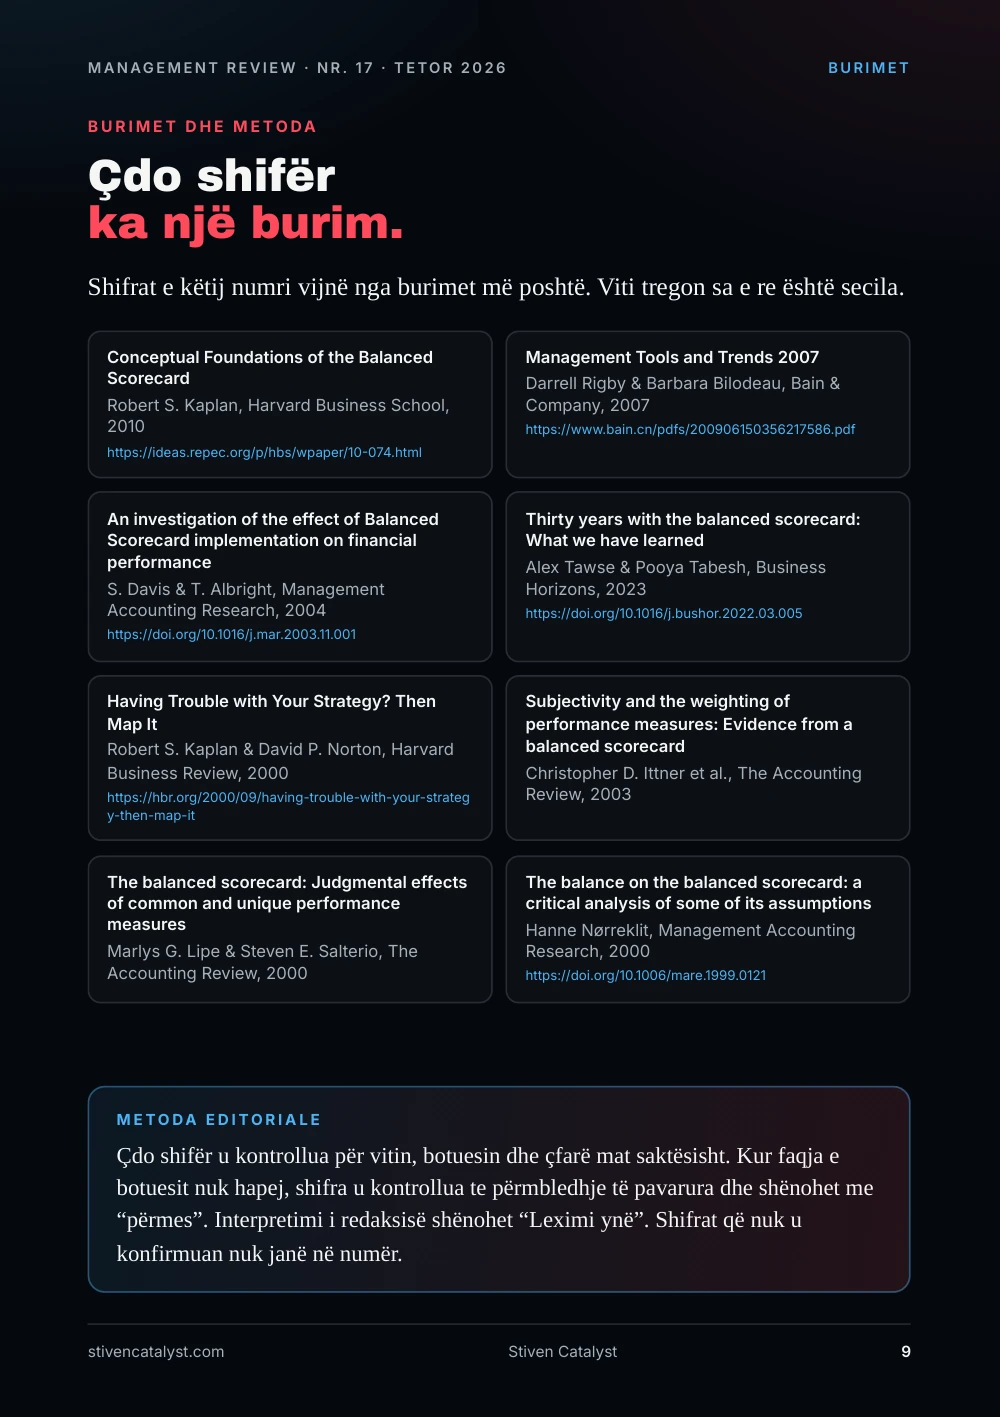
Shifrat e këtij numri vijnë nga burimet më poshtë. Viti tregon sa e re është secila.
- Robert S. Kaplan, Harvard Business School, “Conceptual Foundations of the Balanced Scorecard”, 2010. https://ideas.repec.org/p/hbs/wpaper/10-074.html
- Darrell Rigby & Barbara Bilodeau, Bain & Company, “Management Tools and Trends 2007”, 2007. https://www.bain.cn/pdfs/200906150356217586.pdf
- S. Davis & T. Albright, Management Accounting Research, “An investigation of the effect of Balanced Scorecard implementation on financial performance”, 2004. https://doi.org/10.1016/j.mar.2003.11.001
- Alex Tawse & Pooya Tabesh, Business Horizons, “Thirty years with the balanced scorecard: What we have learned”, 2023. https://doi.org/10.1016/j.bushor.2022.03.005
- Robert S. Kaplan & David P. Norton, Harvard Business Review, “Having Trouble with Your Strategy? Then Map It”, 2000. https://hbr.org/2000/09/having-trouble-with-your-strategy-then-map-it
- Christopher D. Ittner et al., The Accounting Review, “Subjectivity and the weighting of performance measures: Evidence from a balanced scorecard”, 2003.
- Marlys G. Lipe & Steven E. Salterio, The Accounting Review, “The balanced scorecard: Judgmental effects of common and unique performance measures”, 2000.
- Hanne Nørreklit, Management Accounting Research, “The balance on the balanced scorecard: a critical analysis of some of its assumptions”, 2000. https://doi.org/10.1006/mare.1999.0121
Me t oda edit oriale
Çdo shifër u kontrollua për vitin, botuesin dhe çfarë mat saktësisht. Kur faqja e botuesit nuk hapej, shifra u kontrollua te përmbledhje të pavarura dhe shënohet me “përmes”. Interpretimi i redaksisë shënohet “Leximi ynë”. Shifrat që nuk u konfirmuan nuk janë në numër.