In dieser Ausgabe
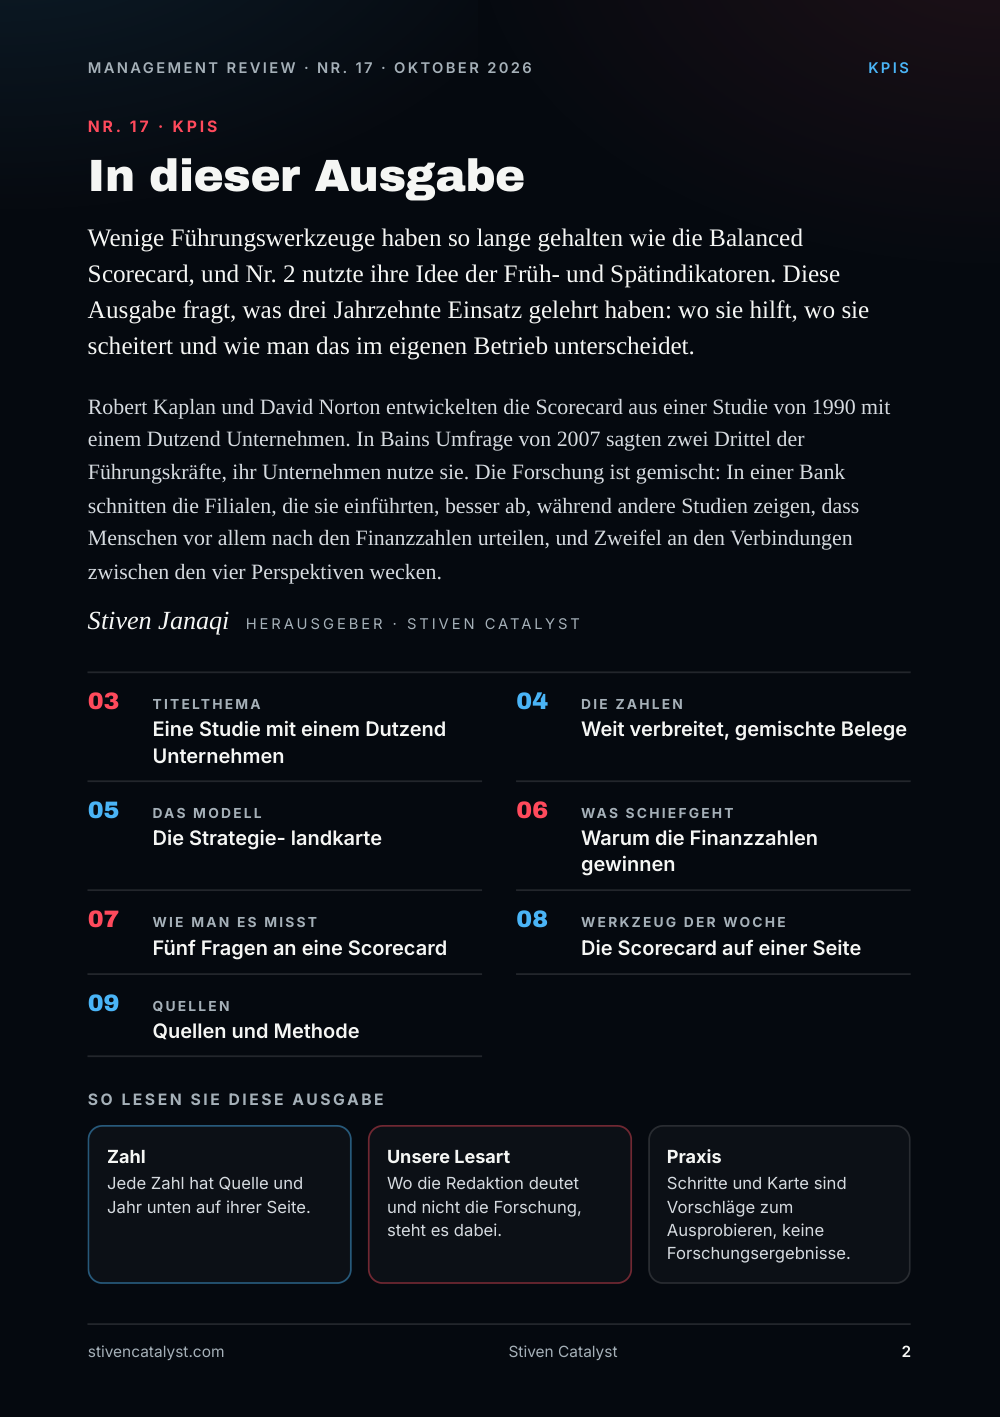
Wenige Führungswerkzeuge haben so lange gehalten wie die Balanced Scorecard, und Nr. 2 nutzte ihre Idee der Früh- und Spätindikatoren. Diese Ausgabe fragt, was drei Jahrzehnte Einsatz gelehrt haben: wo sie hilft, wo sie scheitert und wie man das im eigenen Betrieb unterscheidet.
Robert Kaplan und David Norton entwickelten die Scorecard aus einer Studie von 1990 mit einem Dutzend Unternehmen. In Bains Umfrage von 2007 sagten zwei Drittel der Führungskräfte, ihr Unternehmen nutze sie. Die Forschung ist gemischt: In einer Bank schnitten die Filialen, die sie einführten, besser ab, während andere Studien zeigen, dass Menschen vor allem nach den Finanzzahlen urteilen, und Zweifel an den Verbindungen zwischen den vier Perspektiven wecken.
Stiven Janaqi, Herausgeber
Titelthema
Eine Studie mit einem Dut zend Unternehmen
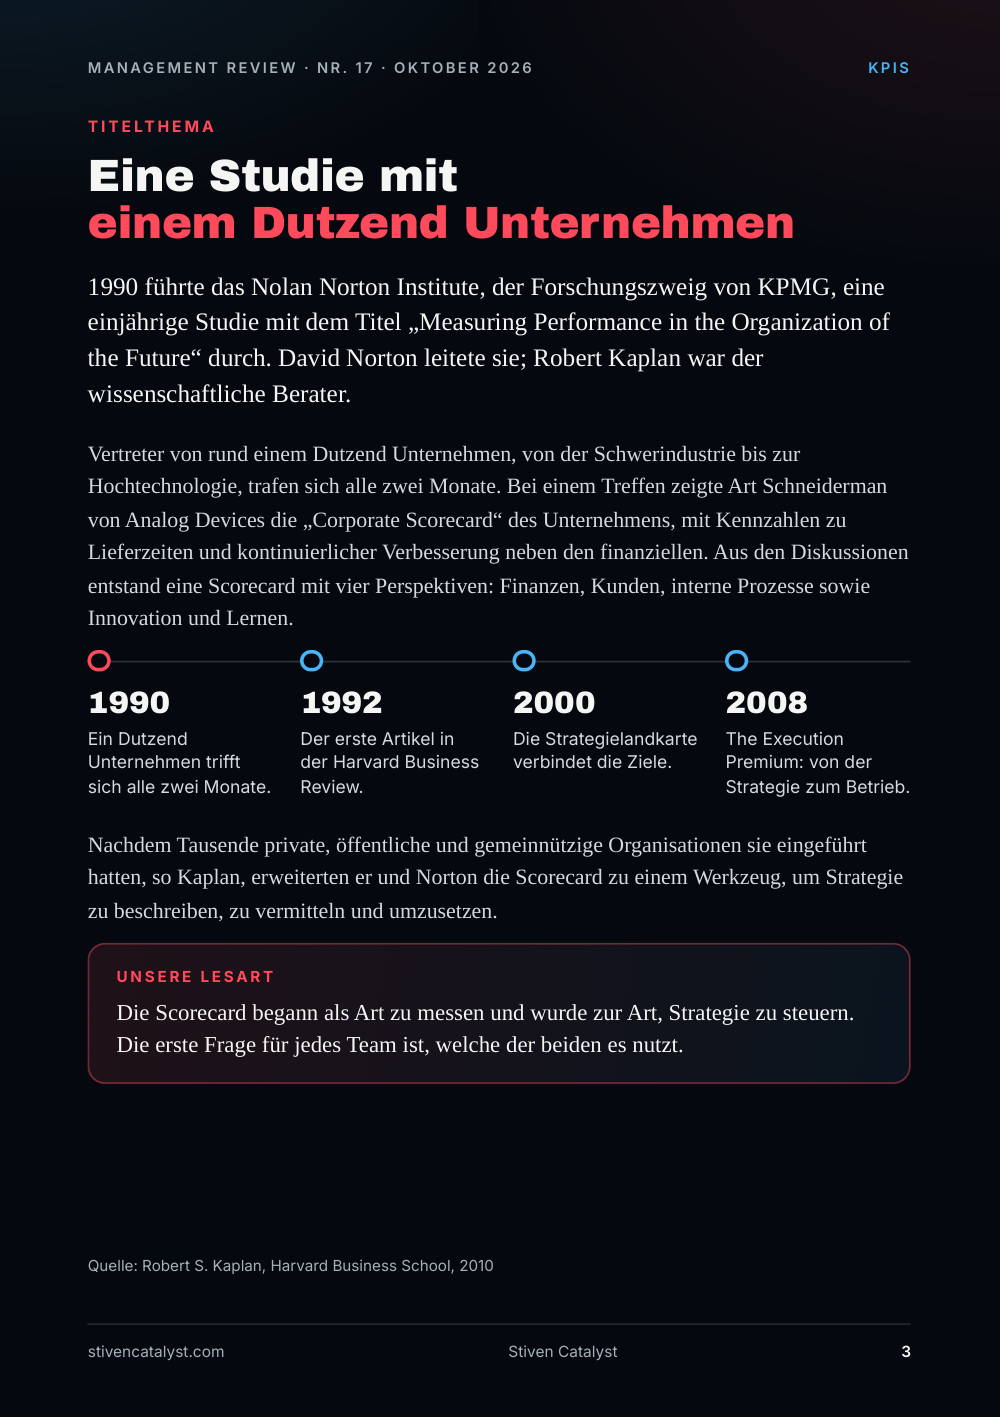
1990 führte das Nolan Norton Institute, der Forschungszweig von KPMG, eine einjährige Studie mit dem Titel „Measuring Performance in the Organization of the Future“ durch. David Norton leitete sie; Robert Kaplan war der wissenschaftliche Berater.
Vertreter von rund einem Dutzend Unternehmen, von der Schwerindustrie bis zur Hochtechnologie, trafen sich alle zwei Monate. Bei einem Treffen zeigte Art Schneiderman von Analog Devices die „Corporate Scorecard“ des Unternehmens, mit Kennzahlen zu Lieferzeiten und kontinuierlicher Verbesserung neben den finanziellen. Aus den Diskussionen entstand eine Scorecard mit vier Perspektiven: Finanzen, Kunden, interne Prozesse sowie Innovation und Lernen.
- 1990 Ein Dutzend Unternehmen trifft sich alle zwei Monate.
- 1992 Der erste Artikel in der Harvard Business Review.
- 2000 Die Strategielandkarte verbindet die Ziele.
- 2008 The Execution Premium: von der Strategie zum Betrieb.
Nachdem Tausende private, öffentliche und gemeinnützige Organisationen sie eingeführt hatten, so Kaplan, erweiterten er und Norton die Scorecard zu einem Werkzeug, um Strategie zu beschreiben, zu vermitteln und umzusetzen.
Unsere Lesar t
Die Scorecard begann als Art zu messen und wurde zur Art, Strategie zu steuern. Die erste Frage für jedes Team ist, welche der beiden es nutzt.
Quelle: Robert S. Kaplan, Harvard Business School, 2010
Die Zahlen
Weit verbreite t, gemischte Belege
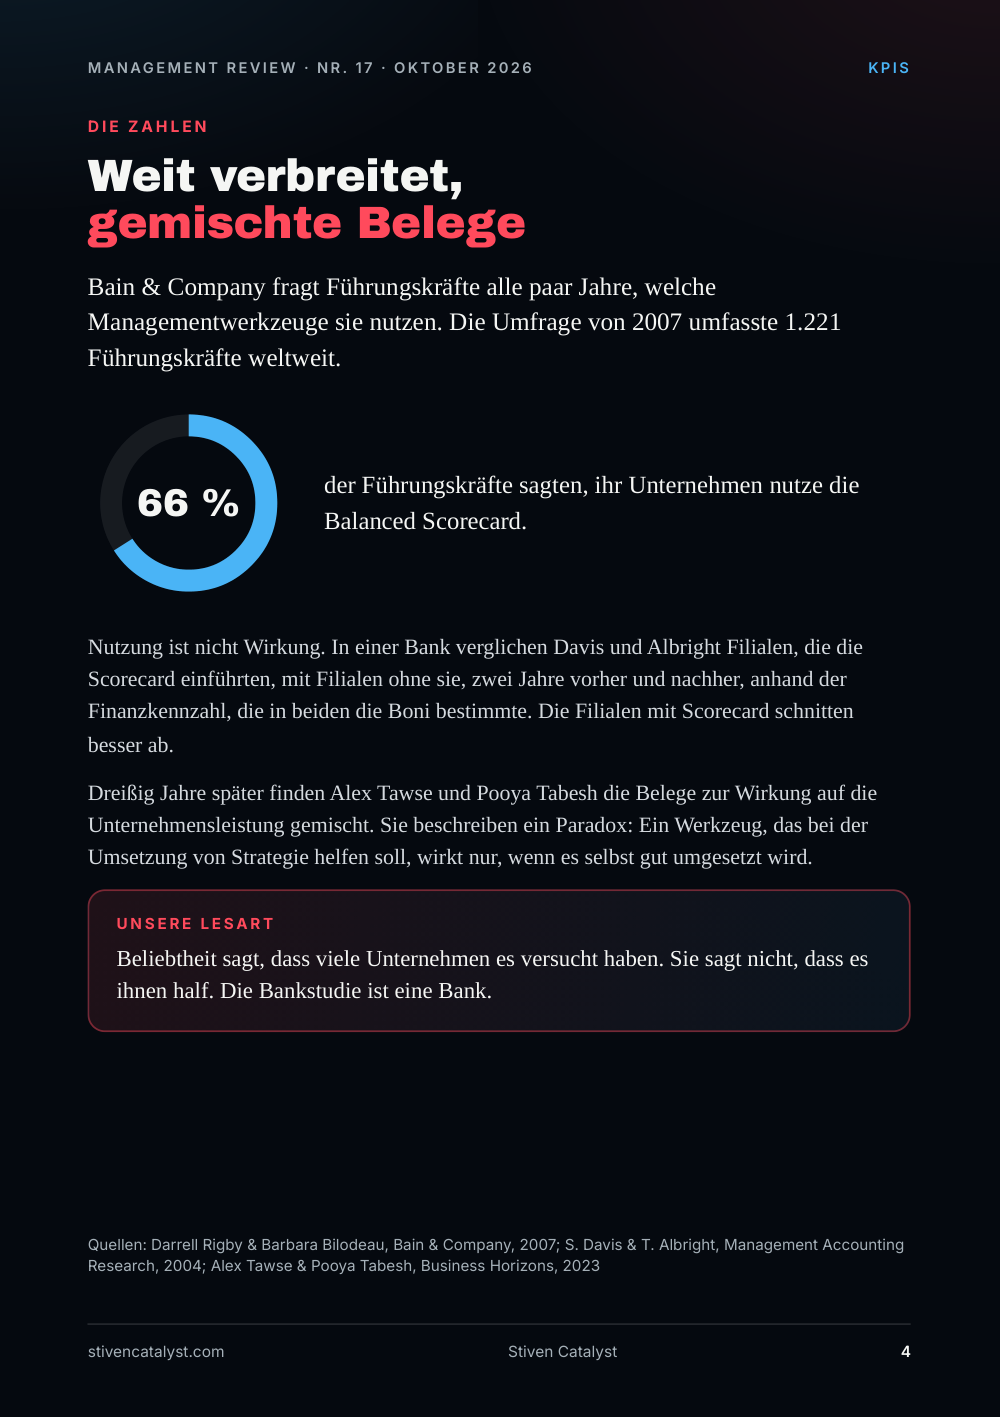
Bain & Company fragt Führungskräfte alle paar Jahre, welche Managementwerkzeuge sie nutzen. Die Umfrage von 2007 umfasste 1.221 Führungskräfte weltweit.
66 % der Führungskräfte sagten, ihr Unternehmen nutze die Balanced Scorecard.
Nutzung ist nicht Wirkung. In einer Bank verglichen Davis und Albright Filialen, die die Scorecard einführten, mit Filialen ohne sie, zwei Jahre vorher und nachher, anhand der Finanzkennzahl, die in beiden die Boni bestimmte. Die Filialen mit Scorecard schnitten besser ab.
Dreißig Jahre später finden Alex Tawse und Pooya Tabesh die Belege zur Wirkung auf die Unternehmensleistung gemischt. Sie beschreiben ein Paradox: Ein Werkzeug, das bei der Umsetzung von Strategie helfen soll, wirkt nur, wenn es selbst gut umgesetzt wird.
Unsere Lesar t
Beliebtheit sagt, dass viele Unternehmen es versucht haben. Sie sagt nicht, dass es ihnen half. Die Bankstudie ist eine Bank.
Quellen: Darrell Rigby & Barbara Bilodeau, Bain & Company, 2007; S. Davis & T. Albright, Management Accounting Research, 2004; Alex Tawse & Pooya Tabesh, Business Horizons, 2023
Das Modell
Die Strategie- landkar te
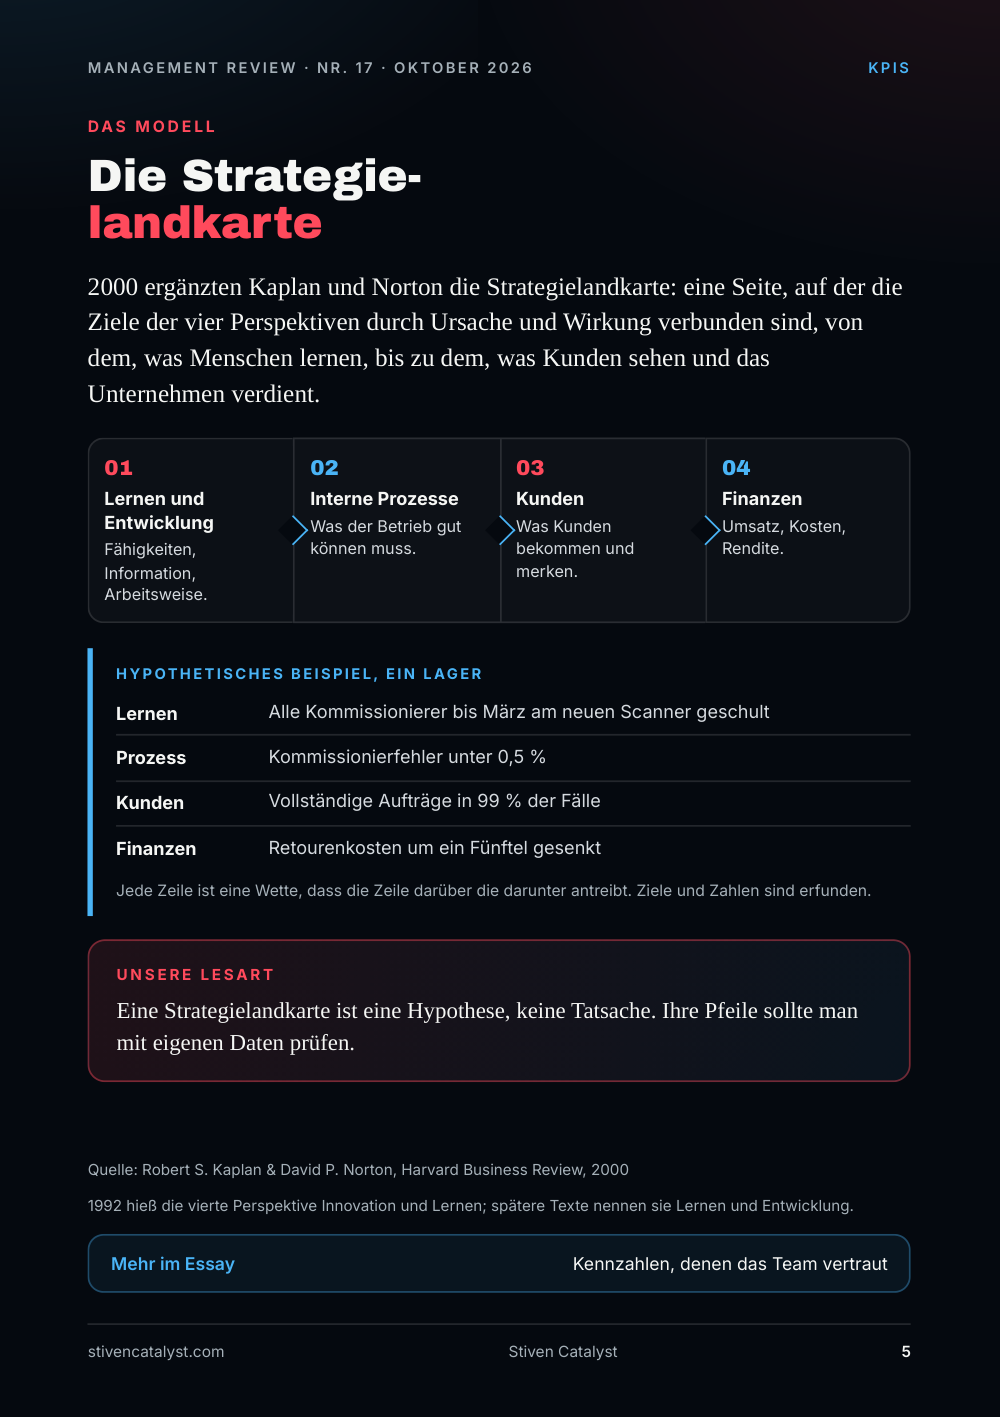
2000 ergänzten Kaplan und Norton die Strategielandkarte: eine Seite, auf der die Ziele der vier Perspektiven durch Ursache und Wirkung verbunden sind, von dem, was Menschen lernen, bis zu dem, was Kunden sehen und das Unternehmen verdient.
- Lernen und Entwicklung. Fähigkeiten, Information, Arbeitsweise.
- Interne Prozesse. Was der Betrieb gut können muss.
- Kunden. Was Kunden bekommen und merken.
- Finanzen. Umsatz, Kosten, Rendite.
Hypothe tisches Beispiel, ein Lager
- Lernen: Alle Kommissionierer bis März am neuen Scanner geschult
- Prozess: Kommissionierfehler unter 0,5 %
- Kunden: Vollständige Aufträge in 99 % der Fälle
- Finanzen: Retourenkosten um ein Fünftel gesenkt
Jede Zeile ist eine Wette, dass die Zeile darüber die darunter antreibt. Ziele und Zahlen sind erfunden.
Unsere Lesar t
Eine Strategielandkarte ist eine Hypothese, keine Tatsache. Ihre Pfeile sollte man mit eigenen Daten prüfen.
1992 hieß die vierte Perspektive Innovation und Lernen; spätere Texte nennen sie Lernen und Entwicklung.
Quelle: Robert S. Kaplan & David P. Norton, Harvard Business Review, 2000
Mehr im Essay: Kennzahlen, denen das Team vertraut
Was schiefgeht
Warum die Finanz zahlen gewinnen
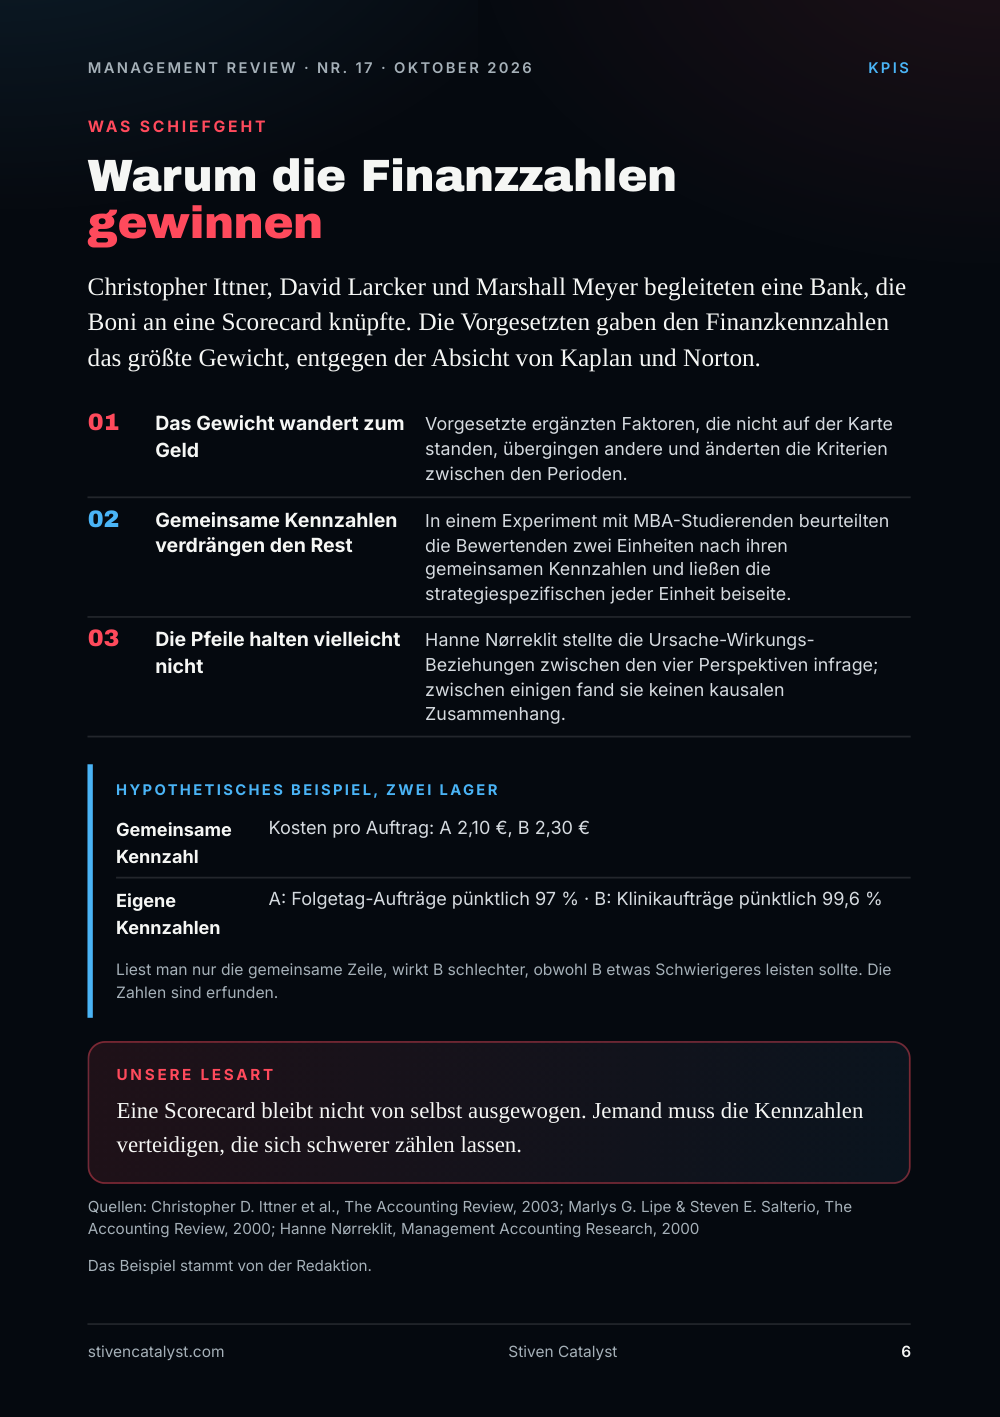
Christopher Ittner, David Larcker und Marshall Meyer begleiteten eine Bank, die Boni an eine Scorecard knüpfte. Die Vorgesetzten gaben den Finanzkennzahlen das größte Gewicht, entgegen der Absicht von Kaplan und Norton.
- Das Gewicht wande
r t zum Geld. Vorgesetzte ergänzten Faktoren, die nicht auf der Karte standen, übergingen andere und änderten die Kriterien zwischen den Perioden. - Gemeinsame Kennzahlen verdrängen den Rest. In einem Experiment mit MBA-Studierenden beurteilten die Bewertenden zwei Einheiten nach ihren gemeinsamen Kennzahlen und ließen die strategiespezifischen jeder Einheit beiseite.
- Die Pfeile halten vielleicht nicht. Hanne Nørreklit stellte die Ursache-Wirkungs-Beziehungen zwischen den vier Perspektiven infrage; zwischen einigen fand sie keinen kausalen Zusammenhang.
Hypothe tisches Beispiel, zwei Lager
- Gemeinsame Kennzahl: Kosten pro Auftrag: A 2,10 €, B 2,30 €
- Eigene Kennzahlen: A: Folgetag-Aufträge pünktlich 97 % · B: Klinikaufträge pünktlich 99,6 %
Liest man nur die gemeinsame Zeile, wirkt B schlechter, obwohl B etwas Schwierigeres leisten sollte. Die Zahlen sind erfunden.
Unsere Lesar t
Eine Scorecard bleibt nicht von selbst ausgewogen. Jemand muss die Kennzahlen verteidigen, die sich schwerer zählen lassen.
Das Beispiel stammt von der Redaktion.
Quellen: Christopher D. Ittner et al., The Accounting Review, 2003; Marlys G. Lipe & Steven E. Salterio, The Accounting Review, 2000; Hanne Nørreklit, Management Accounting Research, 2000
Wie man es misst
Fünf Fragen an eine Scorecard
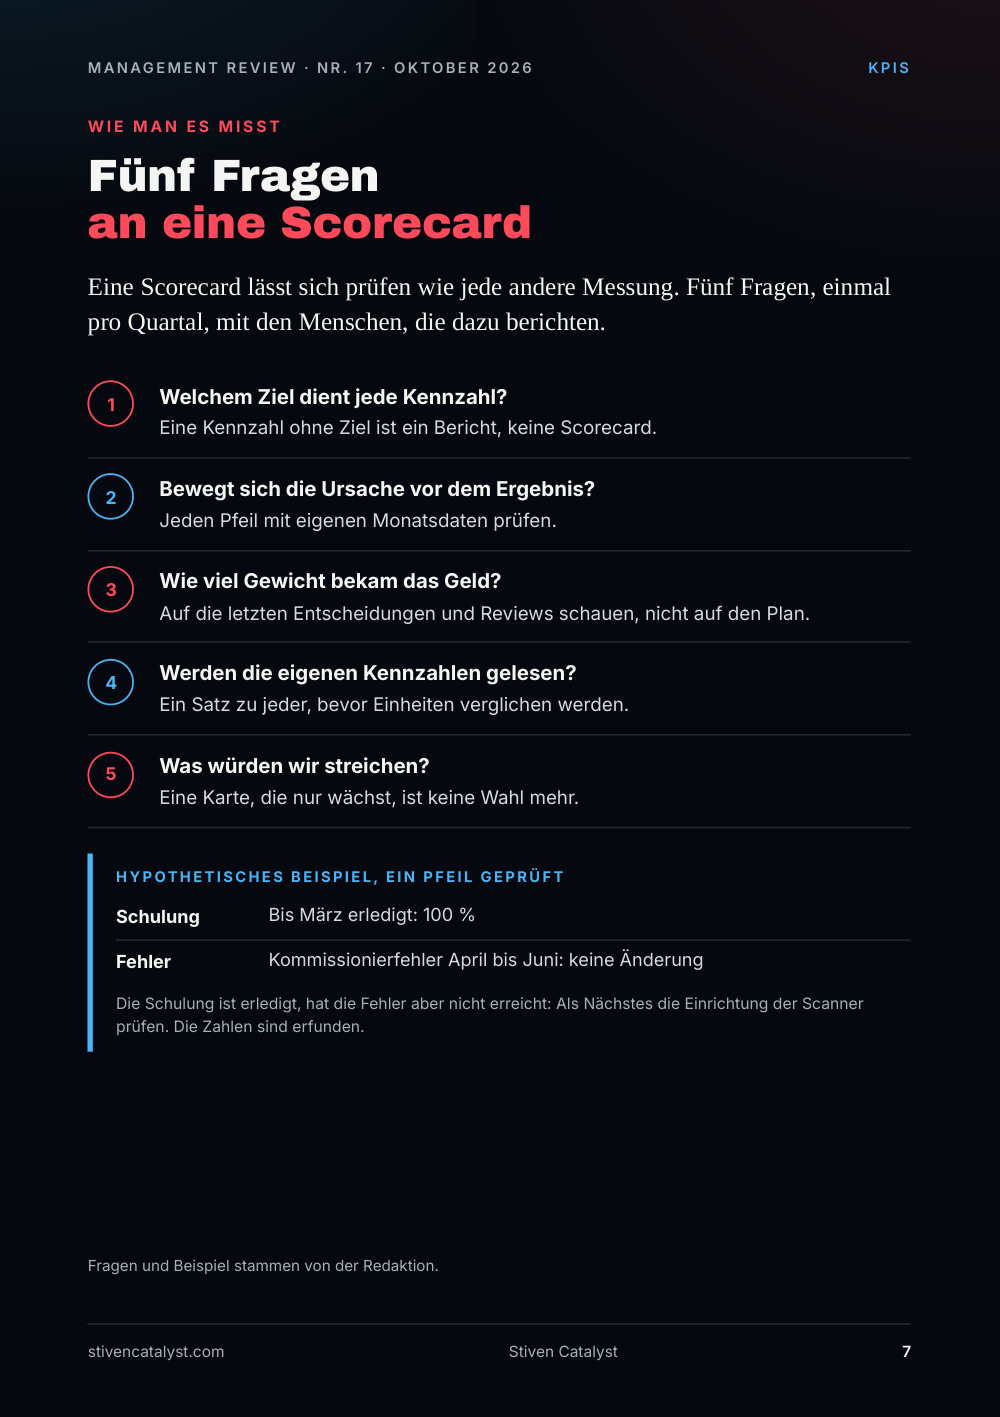
Eine Scorecard lässt sich prüfen wie jede andere Messung. Fünf Fragen, einmal pro Quartal, mit den Menschen, die dazu berichten.
- Welchem Ziel dient jede Kennzahl?. Eine Kennzahl ohne Ziel ist ein Bericht, keine Scorecard.
- Bewegt sich die Ursache vor dem Ergebnis?. Jeden Pfeil mit eigenen Monatsdaten prüfen.
- Wie viel Gewicht bekam das Geld?. Auf die letzten Entscheidungen und Reviews schauen, nicht auf den Plan.
- Werden die eigenen Kennzahlen gelesen?. Ein Satz zu jeder, bevor Einheiten verglichen werden.
- Was würden wir streichen?. Eine Karte, die nur wächst, ist keine Wahl mehr.
Hypothe tisches Beispiel, ein Pfeil geprüf t
- Schulung: Bis März erledigt: 100 %
- Fehler: Kommissionierfehler April bis Juni: keine Änderung
Die Schulung ist erledigt, hat die Fehler aber nicht erreicht: Als Nächstes die Einrichtung der Scanner prüfen. Die Zahlen sind erfunden.
Fragen und Beispiel stammen von der Redaktion.
Werkzeug der Woche
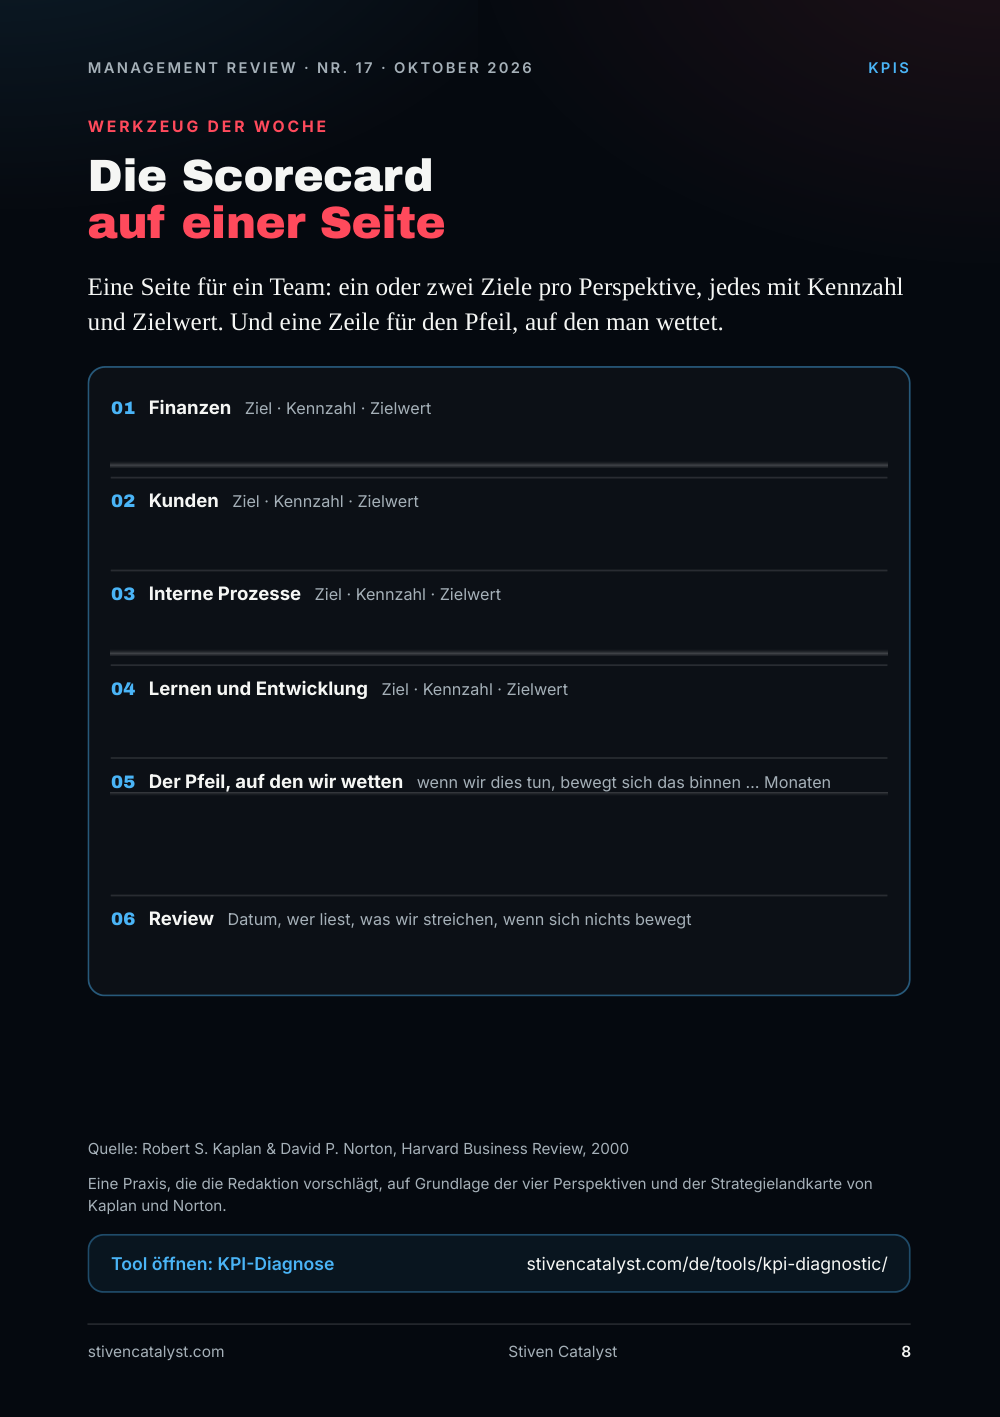
Die Scorecard auf einer Seite
Eine Seite für ein Team: ein oder zwei Ziele pro Perspektive, jedes mit Kennzahl und Zielwert. Und eine Zeile für den Pfeil, auf den man wettet.
- Finanzen Ziel · Kennzahl · Zielwert
- Kunden Ziel · Kennzahl · Zielwert
- Interne Prozesse Ziel · Kennzahl · Zielwert
- Lernen und Entwicklung Ziel · Kennzahl · Zielwert
- Der Pfeil, auf den wir w
e t ten wenn wir dies tun, bewegt sich das binnen … Monaten - Review Datum, wer liest, was wir streichen, wenn sich nichts bewegt
Eine Praxis, die die Redaktion vorschlägt, auf Grundlage der vier Perspektiven und der Strategielandkarte von Kaplan und Norton.
Quelle: Robert S. Kaplan & David P. Norton, Harvard Business Review, 2000
Tool öffnen: KPI-Diagnose
Quellen und Methode
Jede Zahl hat eine Quelle.
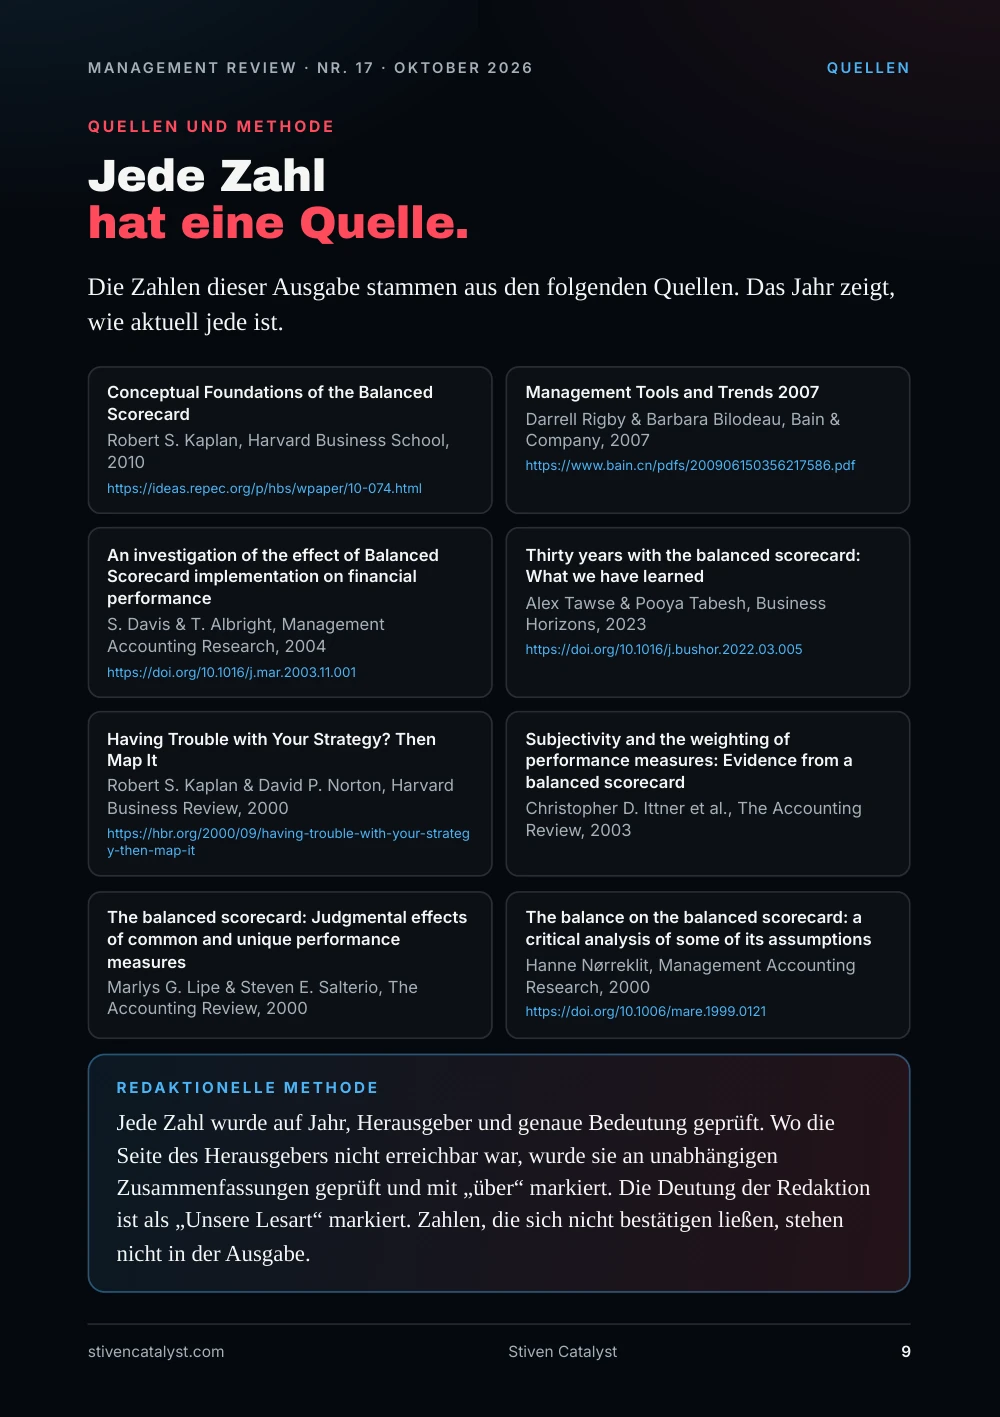
Die Zahlen dieser Ausgabe stammen aus den folgenden Quellen. Das Jahr zeigt, wie aktuell jede ist.
- Robert S. Kaplan, Harvard Business School, “Conceptual Foundations of the Balanced Scorecard”, 2010. https://ideas.repec.org/p/hbs/wpaper/10-074.html
- Darrell Rigby & Barbara Bilodeau, Bain & Company, “Management Tools and Trends 2007”, 2007. https://www.bain.cn/pdfs/200906150356217586.pdf
- S. Davis & T. Albright, Management Accounting Research, “An investigation of the effect of Balanced Scorecard implementation on financial performance”, 2004. https://doi.org/10.1016/j.mar.2003.11.001
- Alex Tawse & Pooya Tabesh, Business Horizons, “Thirty years with the balanced scorecard: What we have learned”, 2023. https://doi.org/10.1016/j.bushor.2022.03.005
- Robert S. Kaplan & David P. Norton, Harvard Business Review, “Having Trouble with Your Strategy? Then Map It”, 2000. https://hbr.org/2000/09/having-trouble-with-your-strategy-then-map-it
- Christopher D. Ittner et al., The Accounting Review, “Subjectivity and the weighting of performance measures: Evidence from a balanced scorecard”, 2003.
- Marlys G. Lipe & Steven E. Salterio, The Accounting Review, “The balanced scorecard: Judgmental effects of common and unique performance measures”, 2000.
- Hanne Nørreklit, Management Accounting Research, “The balance on the balanced scorecard: a critical analysis of some of its assumptions”, 2000. https://doi.org/10.1006/mare.1999.0121
Redaktionelle Me thode
Jede Zahl wurde auf Jahr, Herausgeber und genaue Bedeutung geprüft. Wo die Seite des Herausgebers nicht erreichbar war, wurde sie an unabhängigen Zusammenfassungen geprüft und mit „über“ markiert. Die Deutung der Redaktion ist als „Unsere Lesart“ markiert. Zahlen, die sich nicht bestätigen ließen, stehen nicht in der Ausgabe.