Kostimi sipas aktiviteteve i çonte kostot e përgjithshme te puna që i përdor, por intervistat dhe anketat e tij kushtonin shumë, dhe shumë firma hoqën dorë. Kaplan-i dhe Anderson-i e zëvendësuan anketën me dy numra për çdo burim: koston e një minute të kapacitetit praktik dhe minutat që merr çdo punë. Te shembulli i tyre, një departament përdori 83% të kapacitetit. Studimet e lidhin ABC-në me cilësi më të mirë dhe cikle më të shkurtra, jo me fitimin, mesatarisht.
Management Review · Seria e dytë · Nëntor 2026 · Nr. 73
Kost oja për njësi: Time-Driven ABC
Pse anketat e kohës dalin gjithmonë 100%, një departament i kostuar dy herë, dy numra për çdo burim, çfarë gjetën studimet për kostimin sipas aktiviteteve, minutat që s'i përdori askush, dhe një kartë për një aktivitet.
- Nr.
- 73
- Faqe
- 10
- Burimet
- 6
- Tema
- KPI
Stiven CatalystSeria e dytë · Nëntor 2026
ManagementReview
Menaxhim pa teatër.
KPI
Kostoja për njësi:Time-Driven ABC
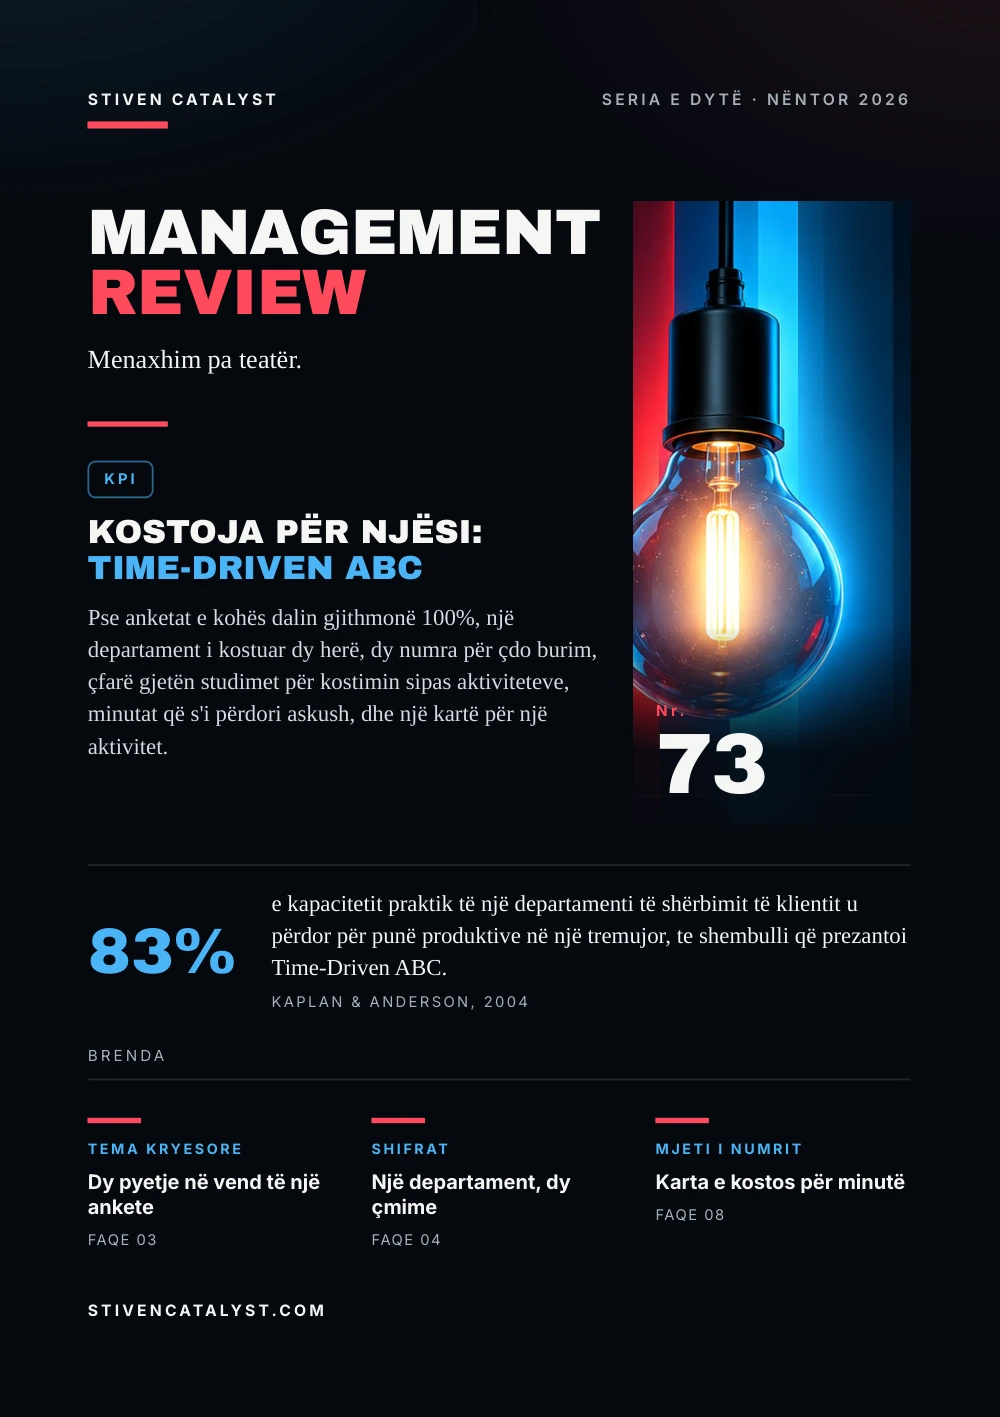
Pse anketat e kohës dalin gjithmonë 100%, një departament i kostuar dy herë, dy numra për çdo burim, çfarë gjetën studimet për kostimin sipas aktiviteteve, minutat që s'i përdori askush, dhe një kartë për një aktivitet.

Nr.73
83%
e kapacitetit praktik të një departamenti të shërbimit të klientit u përdor për punë produktive në një tremujor, te shembulli që prezantoi Time-Driven ABC.Kaplan & Anderson, 2004
stivencatalyst.com
Nr. 73 · KPI
Në këtë numër
Çdo çmim, çdo ofertë dhe çdo vendim për të mbajtur një klient mbështetet te një kosto për njësi. Në shumicën e operacioneve, një pjesë e madhe e asaj kostoje është koha e njerëzve dhe kapaciteti rreth tyre. Ky numër pyet si i vihet një çmim i drejtë një minute, dhe çfarë bëhet me minutat që s'i përdori askush.
- 03Tema kryesoreDy pyetje në vend të një ankete
- 04ShifratNjë departament, dy çmime
- 05ModeliDy numra për çdo burim
- 06Çfarë thotë kërkimiÇfarë ndryshojnë kostot më të sakta
- 07Si matetTë përdorura dhe të papërdorura
- 08Mjeti i numritKarta e kostos për minutë
- 09BurimetBurimet dhe metoda
Si lexohet ky numër
Shifra
Çdo shifër ka burimin dhe vitin poshtë faqes së vet.
Leximi ynë
Ku flet redaksia dhe jo kërkimi, shkruhet qartë.
Praktika
Hapat dhe karta janë propozime për t'u provuar, jo rezultate kërkimi.
Tema kryesore
Dy pye tjenë vend të një anke te
Në 1988, Robin Cooper dhe Robert Kaplan shkruan se sistemet tradicionale të kostos i shtrembërojnë kostot e produkteve: u japin punës direkte dhe materialeve më shumë peshë se punës mbështetëse në fabrikë. Kostimi sipas aktiviteteve (ABC) i çonte kostot e përgjithshme te aktivitetet, pastaj te produktet.
Për të mësuar si ndahej koha mes aktiviteteve, ekipet e ABC-së intervistonin dhe anketonin stafin. Në 2004, Kaplan-i dhe Steven Anderson shkruan se shumë menaxherë që e kishin provuar në shkallë të gjerë e kishin braktisur, përballë kostove në rritje dhe acarimit të punonjësve.
01
E kushtueshme
intervista dhe anketa në çdo departament, sërish pas çdo ndryshimi
02
Subjektive
vlerësimet e vetë njerëzve për kohën e tyre, të kushtueshme për t'u kontrolluar
03
Gjithmonë 100%
pjesët mblidhen në një ditë të plotë, ndaj koha bosh zhduket te tarifat
Leximi ynë
Pyet njerëzit si e kalojnë ditën dhe përgjigjja e mbush gjithmonë ditën. Pyet sa zgjat një porosi, dhe mund ta shikosh vetë.
Burimet: Robin Cooper & Robert S. Kaplan, Harvard Business Review 66(5), 1988; Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004; Robert S. Kaplan & Steven R. Anderson, Harvard Business School, 2003
Tri problemet ndjekin punimin e Kaplan-it dhe Anderson-it (2003) dhe artikullin e tyre të 2004; grupimi është yni.
Shifrat
Një depar tament,dy çmime
Shembulli i Kaplan-it dhe Anderson-it është një departament i shërbimit të klientit që kushton 560.000 $ në tremujor. Në një tremujor trajton 49.000 porosi, 1.400 pyetje klientësh dhe 2.500 kontrolle krediti. Një anketë e ndan kohën e stafit 70%, 10% dhe 20%.
Kostoja për transaksion te shembulli, $ (2004)
Anketa i shpërndan të gjitha 560.000 $ mbi punën e bërë. Versioni Time-Driven merr sa zgjat çdo punë, 8, 44 dhe 50 minuta, herë 0,80 $ për minutë. Të tria tarifat bien: ato nga anketa mbartin edhe koston e kohës që s'e përdori askush.
Leximi ynë
Një tarifë që përfshin kohën bosh duket si fakt. E bën çdo porosi të duket më e shtrenjtë se puna që kërkon.
Burimi: Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004
Ilustrim nga burimi, jo një kompani e matur; versionet e mëvonshme përdorin shifra pak të ndryshme. Edhe tarifat Time-Driven janë të burimit: minutat × 0,80 $.
Modeli
Dy numrapër çdo burim
Time-Driven ABC kërkon dy vlerësime: sa kushton një njësi kapaciteti, dhe sa njësi përdor çdo punë. Kapaciteti është praktik, jo teorik, shpesh 80% ose 85% e tij: njerëzve u duhen pushime dhe trajnim, makinave mirëmbajtje.
Shembulli, hap pas hapi (2004)
- 01
Kostoja e kapacitetit
560.000 $ në tremujor: stafi, mbikëqyrja, IT, telefonia
- 02
Kapaciteti praktik
700.000 minuta në tremujor, rreth 80% e kohës së paguar
- 03
Kostoja për minutë
560.000 $ ÷ 700.000 = 0,80 $
- 04
Minutat për punë
porosia 8, pyetja 44, kontrolli i kreditit 50
Kur punët ndryshojnë, një ekuacion i kohës zëvendëson aktivitetet e reja. Te punimi i 2003, paketimi merr 0,5 minuta, plus 6,5 për trajtim të veçantë, plus 0,2 nëse niset me avion; të dhënat janë në sistemin e porosive.
Leximi ynë
Kapaciteti në letër nuk është kapacitet. Një plan mbi çdo orë të paguar është gabim, dhe po ashtu çmimi mbi të.
Burimet: Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004; Robert S. Kaplan & Steven R. Anderson, Harvard Business School, 2003
80–85% është rregull praktik i autorëve, jo matje. Zinxhiri ndjek shembullin e 2004.
Më shumë te esejaDitët me shumë volum: standardi nën presion
Çfarë thotë kërkimi
Çfarë ndryshojnëkost ot më të sakta
Në 2011, Kaplan-i dhe Michael Porter e çuan Time-Driven ABC në spitale: sistemet ekzistuese nuk e matnin dot koston e gjendjes së një pacienti përgjatë gjithë ciklit të kujdesit. Shtatë hapat e tyre shkojnë nga zgjedhja e gjendjes, përmes vlerësimeve të kohës dhe tarifës për çdo burim, te kostoja e plotë e kujdesit.
Fabrika, 2002
Ittner, Lanen dhe Larcker: përdorimi i gjerë i ABC-së shkonte me cilësi më të lartë dhe cikle më të shpejta, e përmes tyre me kosto më të ulëta; mesatarisht, jo me kthimin nga aktivet.
Kujdesi shëndetësor, 2017
Keel dhe kolegët: Time-Driven ABC mund t'i kostojë proceset me efikasitet, por shumë studime u larguan nga shtatë hapat; roli i saj te pagesat e paketuara ende nuk ishte treguar.
Leximi ynë
Një kosto më e saktë ndihmon aty ku dikush vepron mbi të: një proces i rindërtuar, një çmim i ndryshuar. Vetëm, nuk ndryshon asgjë.
Burimet: Robert S. Kaplan & Michael E. Porter, Harvard Business Review 89(9), 2011; Christopher D. Ittner, William N. Lanen & David F. Larcker, Journal of Accounting Research 40(3), 2002 (përmes Abstract (IDEAS/RePEc)); George Keel, Carl Savage, Muhammad Rafiq & Pamela Mazzocato, Health Policy 121(7), 2017 (përmes Abstract (PubMed, ScienceDirect) and later reviews)
Ittner et al.: një prerje e fabrikave në një moment, lidhje dhe jo shkaqe. Ittner et al. dhe Keel et al. u panë vetëm te abstraktet.
Si matet
Të përdoruradhe të papërdorura
Raporti Time-Driven tregon atë që fshehu anketa. Në tremujor, tri punët përdorën 578.600 nga 700.000 minutat e kapacitetit praktik: 83%. Vetëm ajo pjesë e kostos, 462.880 $, u ngarkohet porosive dhe klientëve.
Ku shkuan 700.000 minutat, një tremujor (shembull)
Minutat e papërdorura, rreth 97.120 $ nga kostoja e tremujorit, janë kapacitet i paguar dhe i papërdorur. Kaplan-i dhe Anderson-i nuk i shpërndajnë mbi punën e bërë; i raportojnë, që drejtuesit të veprojnë mbi kapacitetin e tepërt.
Leximi ynë
Kapaciteti i papërdorur nuk është gabim për t'u fshehur te tarifat. Është vendim: ta shkurtosh, ta mbushësh, ose ta mbash qëllimisht për pikun.
Burimi: Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004
Vëllimet, minutat, 578.600, 462.880 $ dhe 97.120 $ e kapacitetit të papërdorur (121.400 × 0,80 $) janë nga burimi; pjesët e 700.000 janë llogaritje jona.
Mjeti i numrit
Kar ta e kost ospër minutë
Një kartë për çdo aktivitet ose ekip. Nis nga kostoja e një periudhe dhe minutat që janë vërtet në dispozicion, pastaj mat kohën e punëve në vend që të kërkosh përqindje. Në fund, renditi sipas minutave.
01Burimi dhe periudhanjë ekip ose një makinë; një muaj ose një tremujor
02Kostoja e kapacitetitnjerëzit, mbikëqyrja, pajisjet, hapësira, sistemet
03Kapaciteti praktikminutat e paguara, minus pushimet, trajnimet, takimet, mirëmbajtjen
04Kostoja për minutërreshti 2 pjesëtuar me rreshtin 3
05Ekuacioni i kohësminutat për punën standarde, plus sa shton çdo variant
06Të përdorura dhe të papërdoruravëllimet × minutat; çfarë mbetet, dhe çfarë do të bësh me të
Burimet: Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004; Robert S. Kaplan & Steven R. Anderson, Harvard Business School, 2003
Praktikë e propozuar nga redaksia, sipas Kaplan-it dhe Anderson-it (2004, 2003). Llojet e punëve renditen me mjetin Pareto.
Hape mjetin: Pareto 80/20stivencatalyst.com/sq/tools/pareto/
Burimet dhe metoda
Çdo shifërka një burim.
Shifrat e këtij numri vijnë nga burimet më poshtë. Viti tregon sa e re është secila.
- Measure Costs Right: Make the Right DecisionsRobin Cooper & Robert S. Kaplan, Harvard Business Review 66(5), 1988https://store.hbr.org/product/measure-costs-right-make-the-right-decisions/88503
- Time-Driven Activity-Based CostingRobert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004https://hbr.org/2004/11/time-driven-activity-based-costing
- Time-Driven Activity-Based Costing (Working Paper 04-045)Robert S. Kaplan & Steven R. Anderson, Harvard Business School, 2003https://papers.ssrn.com/abstract=485443
- How to Solve the Cost Crisis in Health CareRobert S. Kaplan & Michael E. Porter, Harvard Business Review 89(9), 2011https://hbr.org/2011/09/how-to-solve-the-cost-crisis-in-health-care
- The Association Between Activity-Based Costing and Manufacturing PerformanceChristopher D. Ittner, William N. Lanen & David F. Larcker, Journal of Accounting Research 40(3), 2002 · përmes Abstract (IDEAS/RePEc)https://doi.org/10.1111/1475-679X.00068
- Time-Driven Activity-Based Costing in Health Care: A Systematic Review of the LiteratureGeorge Keel, Carl Savage, Muhammad Rafiq & Pamela Mazzocato, Health Policy 121(7), 2017 · përmes Abstract (PubMed, ScienceDirect) and later reviewshttps://doi.org/10.1016/j.healthpol.2017.04.013
Metoda editoriale
Çdo shifër u kontrollua për vitin, botuesin dhe çfarë mat saktësisht. Kur faqja e botuesit nuk hapej, shifra u kontrollua te përmbledhje të pavarura dhe shënohet me “përmes”. Interpretimi i redaksisë shënohet “Leximi ynë”. Shifrat që nuk u konfirmuan nuk janë në numër.
ManagementReview
Menaxhim pa teatër.
Çdo numër, një pyetje e menaxhimit, e kontrolluar me kërkimet më të mira.
Të gjithë numrat
stivencatalyst.com/sq/magazine/management-review.html
Management Review · Nr. 73 · Nëntor 2026 · Stiven Catalyst
Kliko ose rrëshqit mbi faqe për ta kthyer. Punojnë edhe shigjetat e tastierës.
Management Review · Nr. 73
Shifrat e numrit
Grafikët e faqeve të printuara, me burimet e tyre.
Burimi: Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004
Burimi: Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004
I gjithë teksti Lexoje numrin si tekst Për ekran të vogël, për kërkim ose për lexues ekrani. Të njëjtat fjalë, pa dizajnin e faqeve.
Në këtë numër
Çdo çmim, çdo ofertë dhe çdo vendim për të mbajtur një klient mbështetet te një kosto për njësi. Në shumicën e operacioneve, një pjesë e madhe e asaj kostoje është koha e njerëzve dhe kapaciteti rreth tyre. Ky numër pyet si i vihet një çmim i drejtë një minute, dhe çfarë bëhet me minutat që s'i përdori askush.
Kostimi sipas aktiviteteve i çonte kostot e përgjithshme te puna që i përdor, por intervistat dhe anketat e tij kushtonin shumë, dhe shumë firma hoqën dorë. Kaplan-i dhe Anderson-i e zëvendësuan anketën me dy numra për çdo burim: koston e një minute të kapacitetit praktik dhe minutat që merr çdo punë. Te shembulli i tyre, një departament përdori 83% të kapacitetit. Studimet e lidhin ABC-në me cilësi më të mirë dhe cikle më të shkurtra, jo me fitimin, mesatarisht.
Stiven Janaqi, Redaktor
Tema kryesore
Dy pye tje në vend të një anke te
Në 1988, Robin Cooper dhe Robert Kaplan shkruan se sistemet tradicionale të kostos i shtrembërojnë kostot e produkteve: u japin punës direkte dhe materialeve më shumë peshë se punës mbështetëse në fabrikë. Kostimi sipas aktiviteteve (ABC) i çonte kostot e përgjithshme te aktivitetet, pastaj te produktet.
Për të mësuar si ndahej koha mes aktiviteteve, ekipet e ABC-së intervistonin dhe anketonin stafin. Në 2004, Kaplan-i dhe Steven Anderson shkruan se shumë menaxherë që e kishin provuar në shkallë të gjerë e kishin braktisur, përballë kostove në rritje dhe acarimit të punonjësve.
- E kushtueshme. intervista dhe anketa në çdo departament, sërish pas çdo ndryshimi
- Subjektive. vlerësimet e vetë njerëzve për kohën e tyre, të kushtueshme për t'u kontrolluar
- Gjithmonë 100%. pjesët mblidhen në një ditë të plotë, ndaj koha bosh zhduket te tarifat
Leximi ynë
Pyet njerëzit si e kalojnë ditën dhe përgjigjja e mbush gjithmonë ditën. Pyet sa zgjat një porosi, dhe mund ta shikosh vetë.
Tri problemet ndjekin punimin e Kaplan-it dhe Anderson-it (2003) dhe artikullin e tyre të 2004; grupimi është yni.
Burimet: Robin Cooper & Robert S. Kaplan, Harvard Business Review 66(5), 1988; Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004; Robert S. Kaplan & Steven R. Anderson, Harvard Business School, 2003
Shifrat
Një depar tament, dy çmime
Shembulli i Kaplan-it dhe Anderson-it është një departament i shërbimit të klientit që kushton 560.000 $ në tremujor. Në një tremujor trajton 49.000 porosi, 1.400 pyetje klientësh dhe 2.500 kontrolle krediti. Një anketë e ndan kohën e stafit 70%, 10% dhe 20%.
Kostoja për transaksion te shembulli, $ (2004): Përpunimi i një porosie: ABC me anketë 8,00 $, Time-Driven ABC 6,40 $; Trajtimi i një pyetjeje: ABC me anketë 40,00 $, Time-Driven ABC 35,20 $; Një kontroll krediti: ABC me anketë 44,80 $, Time-Driven ABC 40,00 $.
Anketa i shpërndan të gjitha 560.000 $ mbi punën e bërë. Versioni Time-Driven merr sa zgjat çdo punë, 8, 44 dhe 50 minuta, herë 0,80 $ për minutë. Të tria tarifat bien: ato nga anketa mbartin edhe koston e kohës që s'e përdori askush.
Leximi ynë
Një tarifë që përfshin kohën bosh duket si fakt. E bën çdo porosi të duket më e shtrenjtë se puna që kërkon.
Ilustrim nga burimi, jo një kompani e matur; versionet e mëvonshme përdorin shifra pak të ndryshme. Edhe tarifat Time-Driven janë të burimit: minutat × 0,80 $.
Burimi: Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004
Modeli
Dy numra për çdo burim
Time-Driven ABC kërkon dy vlerësime: sa kushton një njësi kapaciteti, dhe sa njësi përdor çdo punë. Kapaciteti është praktik, jo teorik, shpesh 80% ose 85% e tij: njerëzve u duhen pushime dhe trajnim, makinave mirëmbajtje.
Shembulli, hap pas hapi (2004)
- Kos
t oja e kapacite tit. 560.000 $ në tremujor: stafi, mbikëqyrja, IT, telefonia - Kapacit
e ti praktik. 700.000 minuta në tremujor, rreth 80% e kohës së paguar - Kos
t oja për minutë. 560.000 $ ÷ 700.000 = 0,80 $ - Minutat për punë. porosia 8, pyetja 44, kontrolli i kreditit 50
Kur punët ndryshojnë, një ekuacion i kohës zëvendëson aktivitetet e reja. Te punimi i 2003, paketimi merr 0,5 minuta, plus 6,5 për trajtim të veçantë, plus 0,2 nëse niset me avion; të dhënat janë në sistemin e porosive.
Leximi ynë
Kapaciteti në letër nuk është kapacitet. Një plan mbi çdo orë të paguar është gabim, dhe po ashtu çmimi mbi të.
80–85% është rregull praktik i autorëve, jo matje. Zinxhiri ndjek shembullin e 2004.
Burimet: Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004; Robert S. Kaplan & Steven R. Anderson, Harvard Business School, 2003
Më shumë te eseja: Ditët me shumë volum: standardi nën presion
Çfarë thotë kërkimi
Çfarë ndryshojnë kost ot më të sakta
Në 2011, Kaplan-i dhe Michael Porter e çuan Time-Driven ABC në spitale: sistemet ekzistuese nuk e matnin dot koston e gjendjes së një pacienti përgjatë gjithë ciklit të kujdesit. Shtatë hapat e tyre shkojnë nga zgjedhja e gjendjes, përmes vlerësimeve të kohës dhe tarifës për çdo burim, te kostoja e plotë e kujdesit.
- Fabrika, 2002. Ittner, Lanen dhe Larcker: përdorimi i gjerë i ABC-së shkonte me cilësi më të lartë dhe cikle më të shpejta, e përmes tyre me kosto më të ulëta; mesatarisht, jo me kthimin nga aktivet.
- Kujdesi shënd
e tësor, 2017. Keel dhe kolegët: Time-Driven ABC mund t'i kostojë proceset me efikasitet, por shumë studime u larguan nga shtatë hapat; roli i saj te pagesat e paketuara ende nuk ishte treguar.
Leximi ynë
Një kosto më e saktë ndihmon aty ku dikush vepron mbi të: një proces i rindërtuar, një çmim i ndryshuar. Vetëm, nuk ndryshon asgjë.
Ittner et al.: një prerje e fabrikave në një moment, lidhje dhe jo shkaqe. Ittner et al. dhe Keel et al. u panë vetëm te abstraktet.
Burimet: Robert S. Kaplan & Michael E. Porter, Harvard Business Review 89(9), 2011; Christopher D. Ittner, William N. Lanen & David F. Larcker, Journal of Accounting Research 40(3), 2002 (përmes Abstract (IDEAS/RePEc)); George Keel, Carl Savage, Muhammad Rafiq & Pamela Mazzocato, Health Policy 121(7), 2017 (përmes Abstract (PubMed, ScienceDirect) and later reviews)
Si matet
Të përdorura dhe të papërdorura
Raporti Time-Driven tregon atë që fshehu anketa. Në tremujor, tri punët përdorën 578.600 nga 700.000 minutat e kapacitetit praktik: 83%. Vetëm ajo pjesë e kostos, 462.880 $, u ngarkohet porosive dhe klientëve.
Ku shkuan 700.000 minutat, një tremujor (shembull): Porositë: 49.000 × 8 min 56%, Kontrollet: 2.500 × 50 min 17,9%, Pyetjet: 1.400 × 44 min 8,8%, Të papërdorura: 121.400 min 17,3%.
Minutat e papërdorura, rreth 97.120 $ nga kostoja e tremujorit, janë kapacitet i paguar dhe i papërdorur. Kaplan-i dhe Anderson-i nuk i shpërndajnë mbi punën e bërë; i raportojnë, që drejtuesit të veprojnë mbi kapacitetin e tepërt.
Leximi ynë
Kapaciteti i papërdorur nuk është gabim për t'u fshehur te tarifat. Është vendim: ta shkurtosh, ta mbushësh, ose ta mbash qëllimisht për pikun.
Vëllimet, minutat, 578.600, 462.880 $ dhe 97.120 $ e kapacitetit të papërdorur (121.400 × 0,80 $) janë nga burimi; pjesët e 700.000 janë llogaritje jona.
Burimi: Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004
Mjeti i numrit
Kar ta e kost os për minutë
Një kartë për çdo aktivitet ose ekip. Nis nga kostoja e një periudhe dhe minutat që janë vërtet në dispozicion, pastaj mat kohën e punëve në vend që të kërkosh përqindje. Në fund, renditi sipas minutave.
- Burimi dhe periudha një ekip ose një makinë; një muaj ose një tremujor
- Kos
t oja e kapacite tit njerëzit, mbikëqyrja, pajisjet, hapësira, sistemet - Kapacit
e ti praktik minutat e paguara, minus pushimet, trajnimet, takimet, mirëmbajtjen - Kos
t oja për minutë rreshti 2 pjesëtuar me rreshtin 3 - Ekuacioni i kohës minutat për punën standarde, plus sa shton çdo variant
- Të përdorura dhe të papërdorura vëllimet × minutat; çfarë mbetet, dhe çfarë do të bësh me të
Praktikë e propozuar nga redaksia, sipas Kaplan-it dhe Anderson-it (2004, 2003). Llojet e punëve renditen me mjetin Pareto.
Burimet: Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), 2004; Robert S. Kaplan & Steven R. Anderson, Harvard Business School, 2003
Hape mjetin: Pareto 80/20
Burimet dhe metoda
Çdo shifër ka një burim.
Shifrat e këtij numri vijnë nga burimet më poshtë. Viti tregon sa e re është secila.
- Robin Cooper & Robert S. Kaplan, Harvard Business Review 66(5), “Measure Costs Right: Make the Right Decisions”, 1988. https://store.hbr.org/product/measure-costs-right-make-the-right-decisions/88503
- Robert S. Kaplan & Steven R. Anderson, Harvard Business Review 82(11), “Time-Driven Activity-Based Costing”, 2004. https://hbr.org/2004/11/time-driven-activity-based-costing
- Robert S. Kaplan & Steven R. Anderson, Harvard Business School, “Time-Driven Activity-Based Costing (Working Paper 04-045)”, 2003. https://papers.ssrn.com/abstract=485443
- Robert S. Kaplan & Michael E. Porter, Harvard Business Review 89(9), “How to Solve the Cost Crisis in Health Care”, 2011. https://hbr.org/2011/09/how-to-solve-the-cost-crisis-in-health-care
- Christopher D. Ittner, William N. Lanen & David F. Larcker, Journal of Accounting Research 40(3), “The Association Between Activity-Based Costing and Manufacturing Performance”, 2002 (përmes Abstract (IDEAS/RePEc)). https://doi.org/10.1111/1475-679X.00068
- George Keel, Carl Savage, Muhammad Rafiq & Pamela Mazzocato, Health Policy 121(7), “Time-Driven Activity-Based Costing in Health Care: A Systematic Review of the Literature”, 2017 (përmes Abstract (PubMed, ScienceDirect) and later reviews). https://doi.org/10.1016/j.healthpol.2017.04.013
Me t oda edit oriale
Çdo shifër u kontrollua për vitin, botuesin dhe çfarë mat saktësisht. Kur faqja e botuesit nuk hapej, shifra u kontrollua te përmbledhje të pavarura dhe shënohet me “përmes”. Interpretimi i redaksisë shënohet “Leximi ynë”. Shifrat që nuk u konfirmuan nuk janë në numër.
Management Review · Botimi mujor