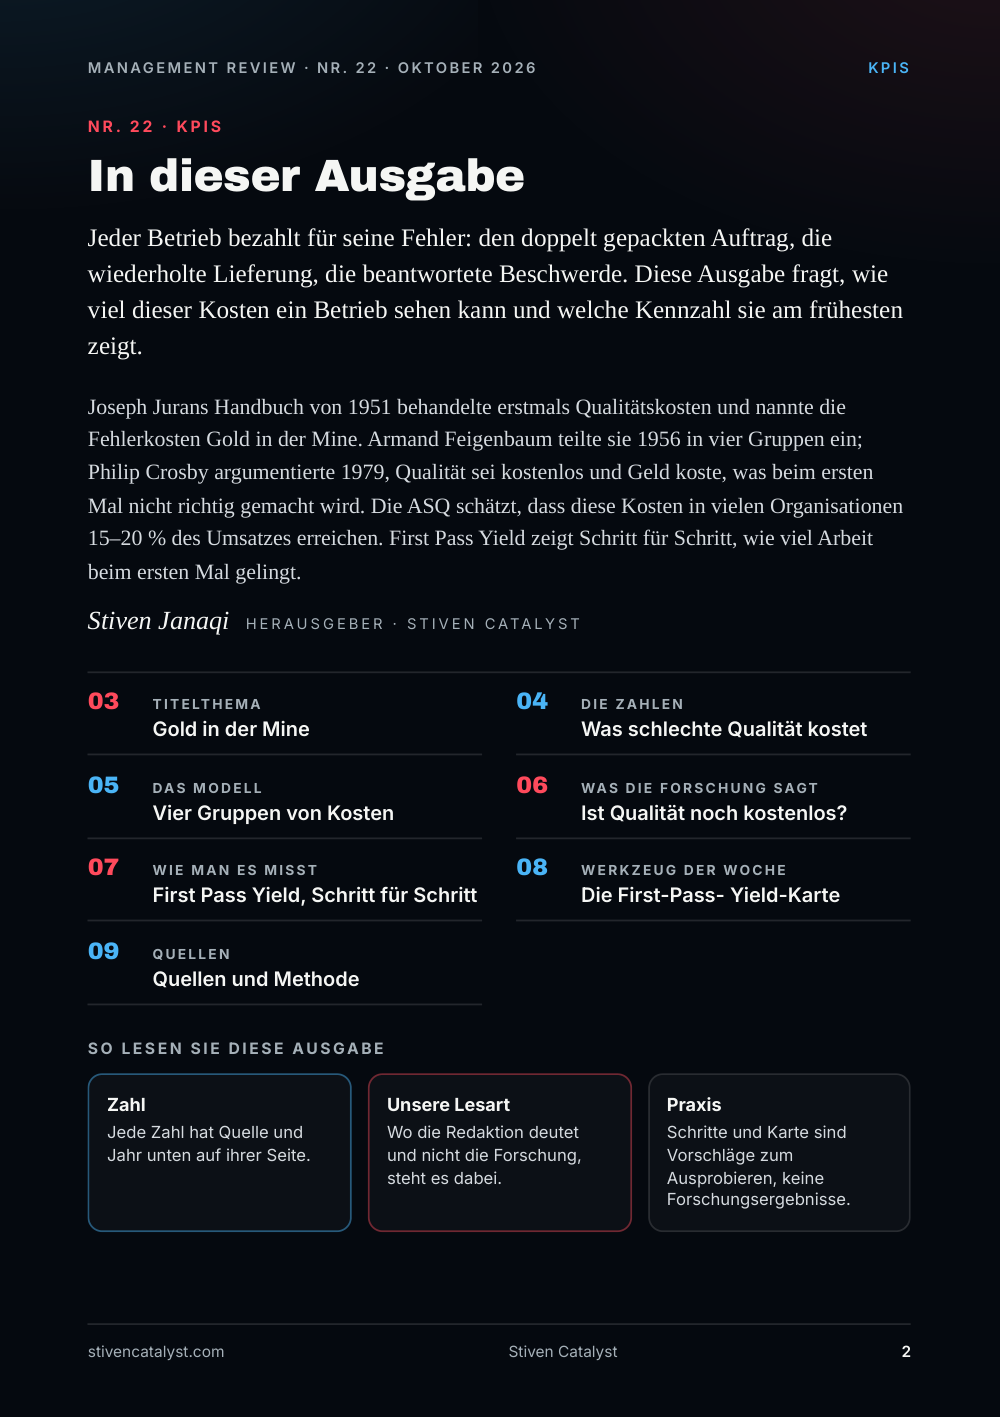
In dieser Ausgabe
Jeder Betrieb bezahlt für seine Fehler: den doppelt gepackten Auftrag, die wiederholte Lieferung, die beantwortete Beschwerde. Diese Ausgabe fragt, wie viel dieser Kosten ein Betrieb sehen kann und welche Kennzahl sie am frühesten zeigt.
Joseph Jurans Handbuch von 1951 behandelte erstmals Qualitätskosten und nannte die Fehlerkosten Gold in der Mine. Armand Feigenbaum teilte sie 1956 in vier Gruppen ein; Philip Crosby argumentierte 1979, Qualität sei kostenlos und Geld koste, was beim ersten Mal nicht richtig gemacht wird. Die ASQ schätzt, dass diese Kosten in vielen Organisationen 15–20 % des Umsatzes erreichen. First Pass Yield zeigt Schritt für Schritt, wie viel Arbeit beim ersten Mal gelingt.
Stiven Janaqi, Herausgeber
Titelthema
Gold in der Mine
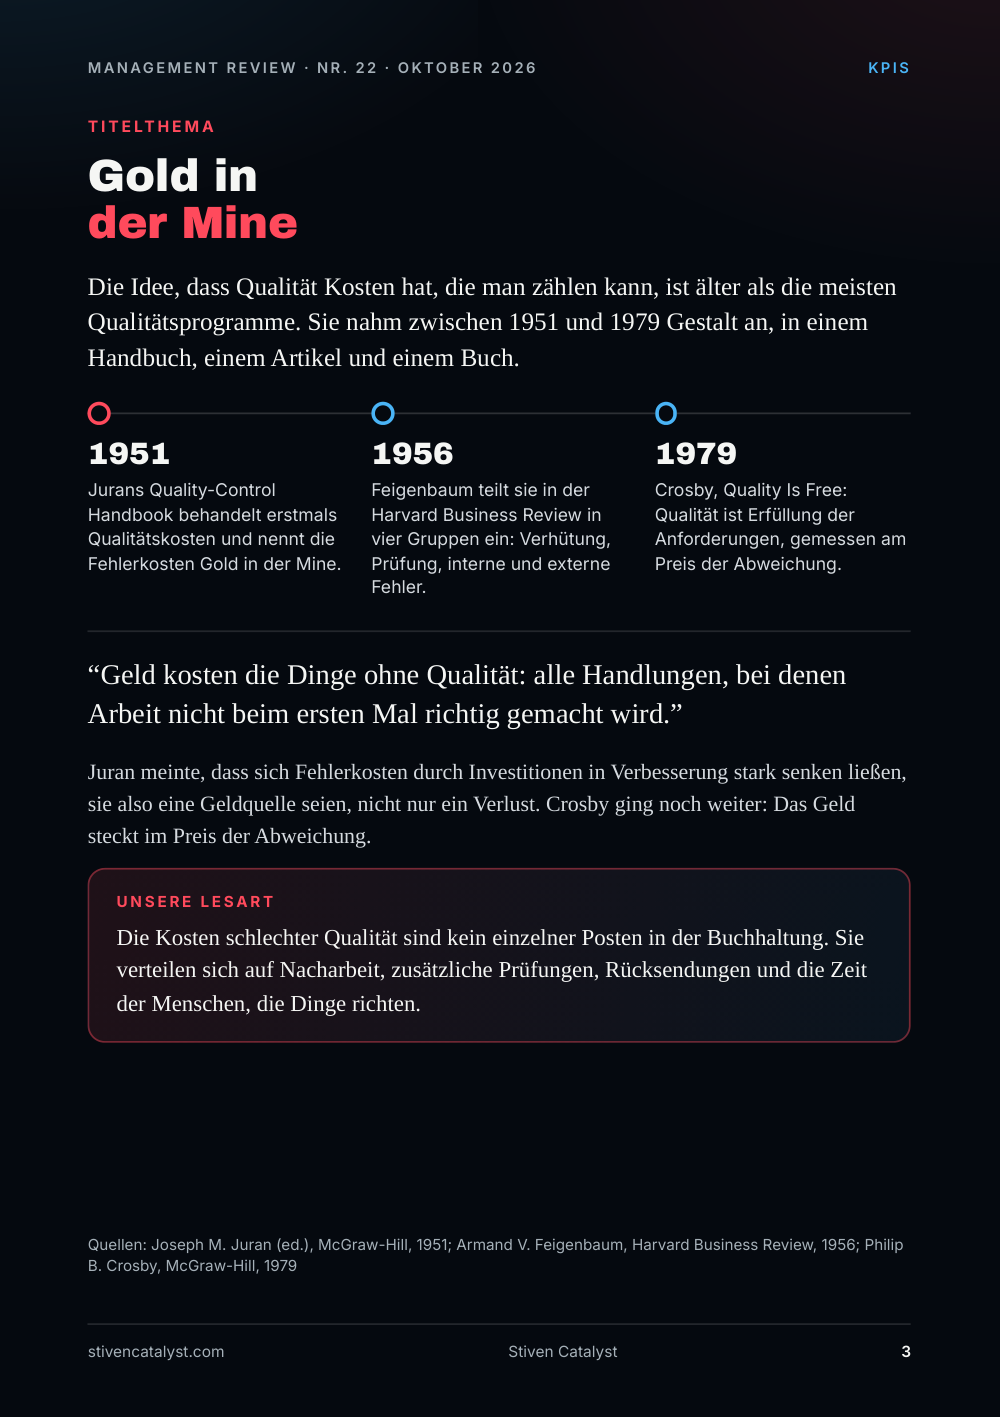
Die Idee, dass Qualität Kosten hat, die man zählen kann, ist älter als die meisten Qualitätsprogramme. Sie nahm zwischen 1951 und 1979 Gestalt an, in einem Handbuch, einem Artikel und einem Buch.
- 1951 Jurans Quality-Control Handbook behandelt erstmals Qualitätskosten und nennt die Fehlerkosten Gold in der Mine.
- 1956 Feigenbaum teilt sie in der Harvard Business Review in vier Gruppen ein: Verhütung, Prüfung, interne und externe Fehler.
- 1979 Crosby, Quality Is Free: Qualität ist Erfüllung der Anforderungen, gemessen am Preis der Abweichung.
Geld kosten die Dinge ohne Qualität: alle Handlungen, bei denen Arbeit nicht beim ersten Mal richtig gemacht wird.
Juran meinte, dass sich Fehlerkosten durch Investitionen in Verbesserung stark senken ließen, sie also eine Geldquelle seien, nicht nur ein Verlust. Crosby ging noch weiter: Das Geld steckt im Preis der Abweichung.
Unsere Lesar t
Die Kosten schlechter Qualität sind kein einzelner Posten in der Buchhaltung. Sie verteilen sich auf Nacharbeit, zusätzliche Prüfungen, Rücksendungen und die Zeit der Menschen, die Dinge richten.
Quellen: Joseph M. Juran (ed.), McGraw-Hill, 1951; Armand V. Feigenbaum, Harvard Business Review, 1956; Philip B. Crosby, McGraw-Hill, 1979
Die Zahlen
Was schlechte Qualität koste t
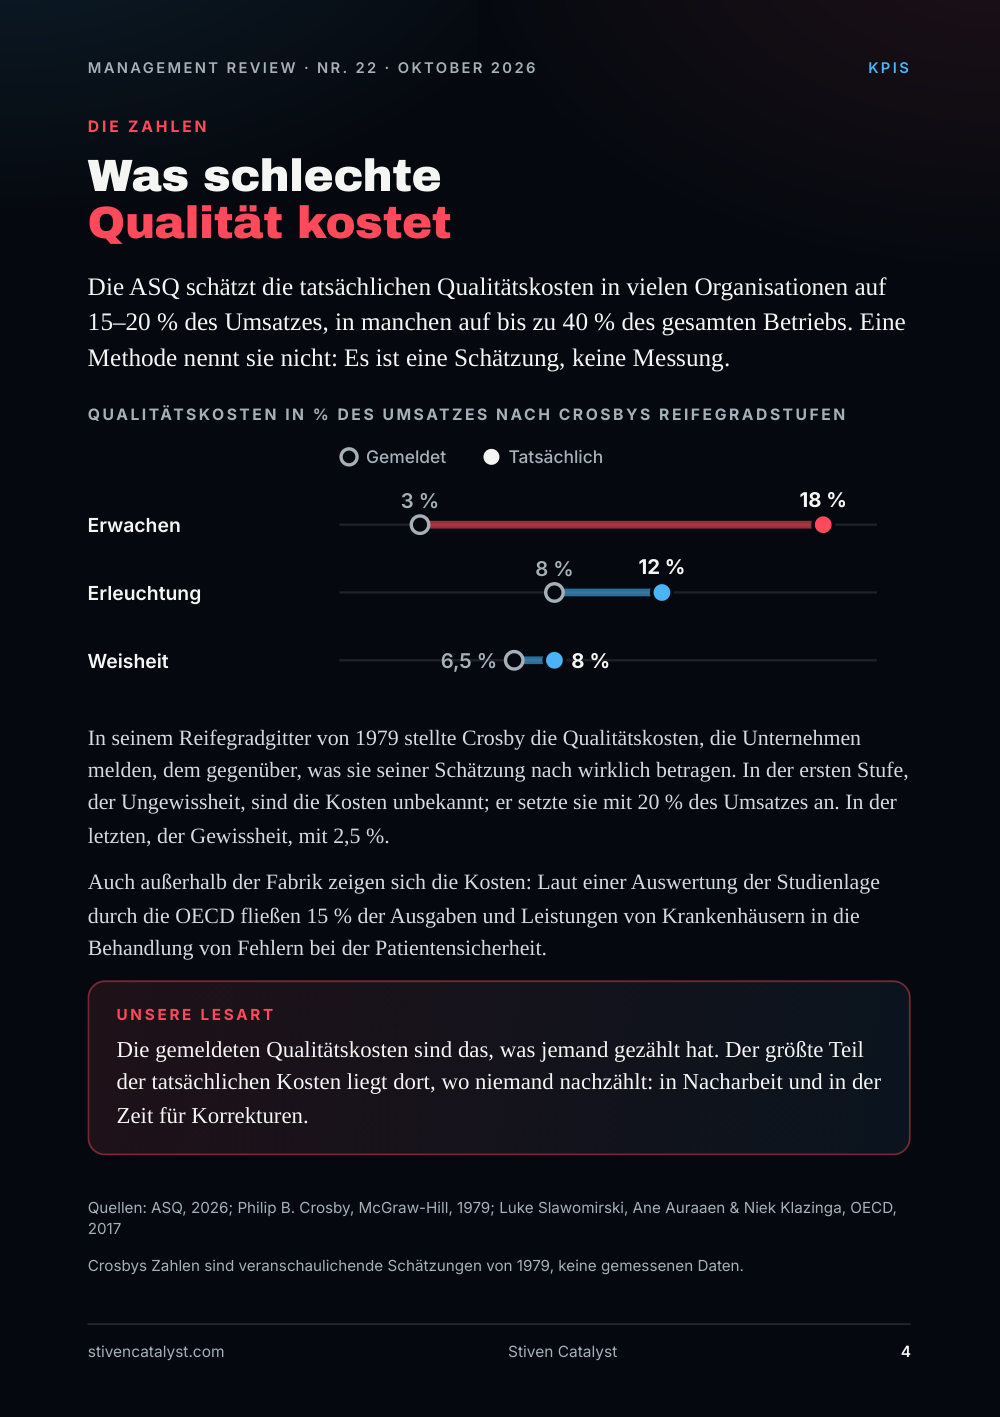
Die ASQ schätzt die tatsächlichen Qualitätskosten in vielen Organisationen auf 15–20 % des Umsatzes, in manchen auf bis zu 40 % des gesamten Betriebs. Eine Methode nennt sie nicht: Es ist eine Schätzung, keine Messung.
Qualitätskosten in % des Umsatzes nach Crosbys Reifegradstufen: Erwachen: Gemeldet 3 %, Tatsächlich 18 %; Erleuchtung: Gemeldet 8 %, Tatsächlich 12 %; Weisheit: Gemeldet 6,5 %, Tatsächlich 8 %.
In seinem Reifegradgitter von 1979 stellte Crosby die Qualitätskosten, die Unternehmen melden, dem gegenüber, was sie seiner Schätzung nach wirklich betragen. In der ersten Stufe, der Ungewissheit, sind die Kosten unbekannt; er setzte sie mit 20 % des Umsatzes an. In der letzten, der Gewissheit, mit 2,5 %.
Auch außerhalb der Fabrik zeigen sich die Kosten: Laut einer Auswertung der Studienlage durch die OECD fließen 15 % der Ausgaben und Leistungen von Krankenhäusern in die Behandlung von Fehlern bei der Patientensicherheit.
Unsere Lesar t
Die gemeldeten Qualitätskosten sind das, was jemand gezählt hat. Der größte Teil der tatsächlichen Kosten liegt dort, wo niemand nachzählt: in Nacharbeit und in der Zeit für Korrekturen.
Crosbys Zahlen sind veranschaulichende Schätzungen von 1979, keine gemessenen Daten.
Quellen: ASQ, 2026; Philip B. Crosby, McGraw-Hill, 1979; Luke Slawomirski, Ane Auraaen & Niek Klazinga, OECD, 2017
Das Modell
Vier Gruppen von Kosten
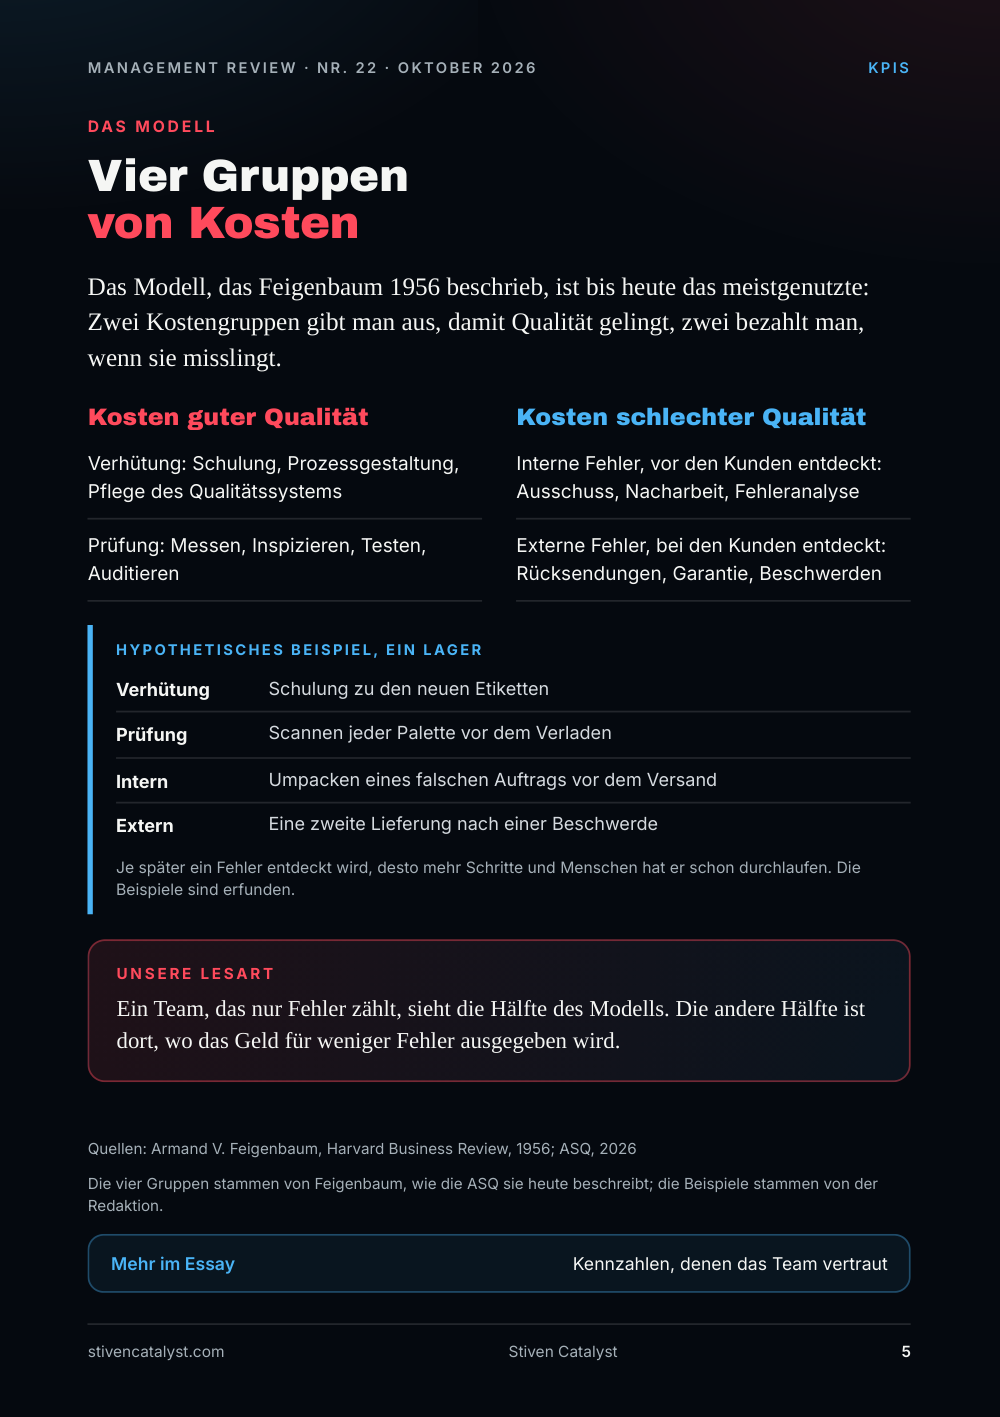
Das Modell, das Feigenbaum 1956 beschrieb, ist bis heute das meistgenutzte: Zwei Kostengruppen gibt man aus, damit Qualität gelingt, zwei bezahlt man, wenn sie misslingt.
Kosten guter Qualität
- Verhütung: Schulung, Prozessgestaltung, Pflege des Qualitätssystems
- Prüfung: Messen, Inspizieren, Testen, Auditieren
Kosten schlechter Qualität
- Interne Fehler, vor den Kunden entdeckt: Ausschuss, Nacharbeit, Fehleranalyse
- Externe Fehler, bei den Kunden entdeckt: Rücksendungen, Garantie, Beschwerden
Hypothe tisches Beispiel, ein Lager
- Verhütung: Schulung zu den neuen Etiketten
- Prüfung: Scannen jeder Palette vor dem Verladen
- Intern: Umpacken eines falschen Auftrags vor dem Versand
- Extern: Eine zweite Lieferung nach einer Beschwerde
Je später ein Fehler entdeckt wird, desto mehr Schritte und Menschen hat er schon durchlaufen. Die Beispiele sind erfunden.
Unsere Lesar t
Ein Team, das nur Fehler zählt, sieht die Hälfte des Modells. Die andere Hälfte ist dort, wo das Geld für weniger Fehler ausgegeben wird.
Die vier Gruppen stammen von Feigenbaum, wie die ASQ sie heute beschreibt; die Beispiele stammen von der Redaktion.
Quellen: Armand V. Feigenbaum, Harvard Business Review, 1956; ASQ, 2026
Mehr im Essay: Kennzahlen, denen das Team vertraut
Was die Forschung sagt
Ist Qualität noch kostenlos?
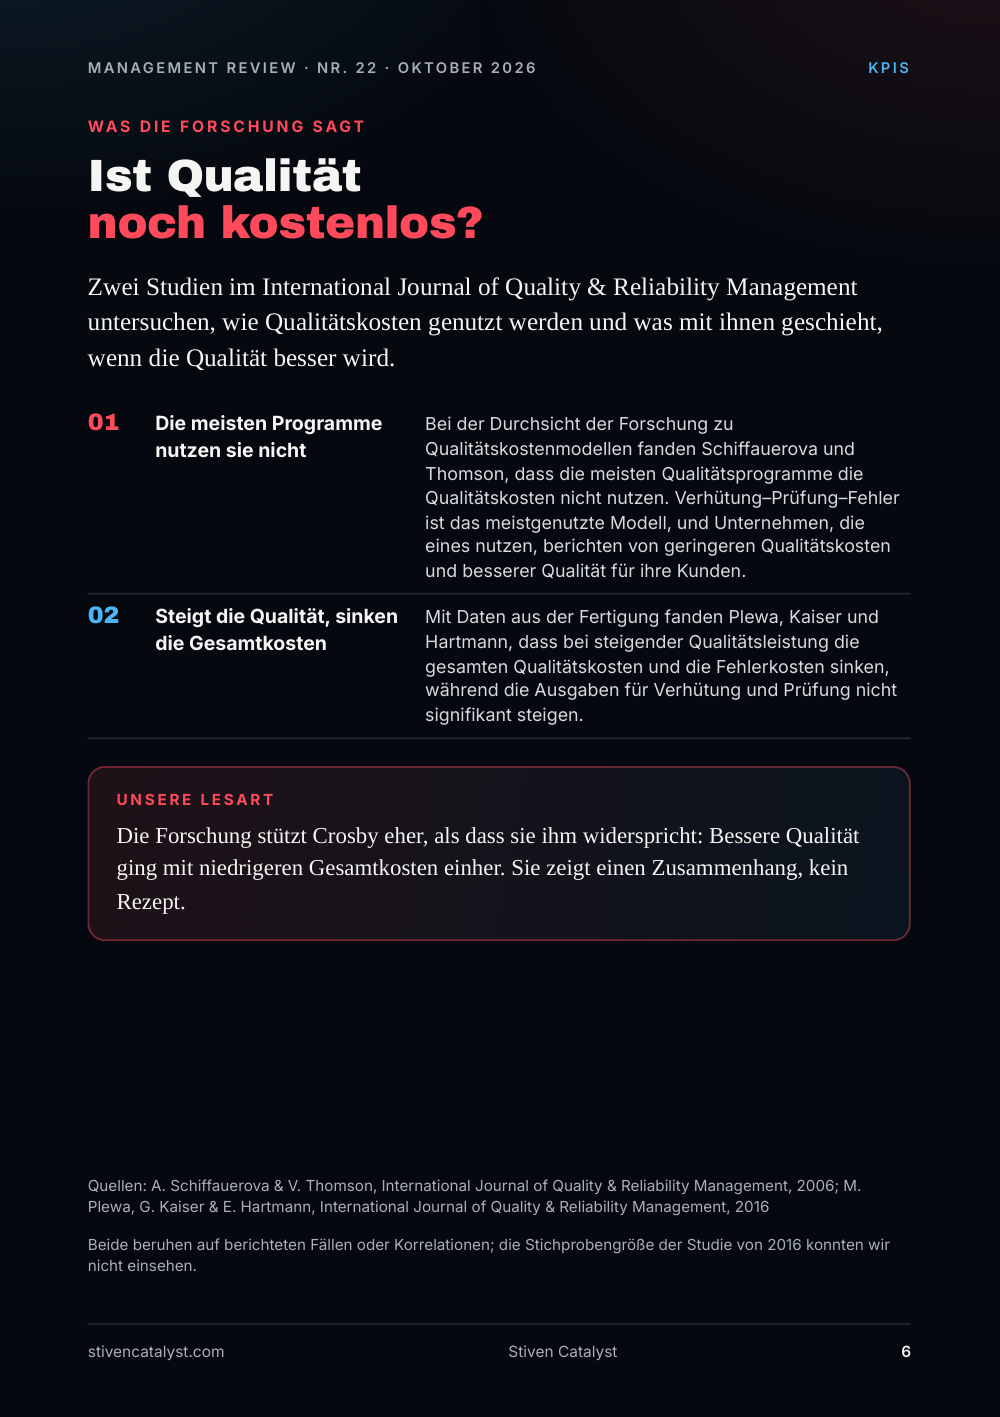
Zwei Studien im International Journal of Quality & Reliability Management untersuchen, wie Qualitätskosten genutzt werden und was mit ihnen geschieht, wenn die Qualität besser wird.
- Die meisten Programme nu
t zen sie nicht. Bei der Durchsicht der Forschung zu Qualitätskostenmodellen fanden Schiffauerova und Thomson, dass die meisten Qualitätsprogramme die Qualitätskosten nicht nutzen. Verhütung–Prüfung–Fehler ist das meistgenutzte Modell, und Unternehmen, die eines nutzen, berichten von geringeren Qualitätskosten und besserer Qualität für ihre Kunden. - Steigt die Qualität, sinken die Gesamtkosten. Mit Daten aus der Fertigung fanden Plewa, Kaiser und Hartmann, dass bei steigender Qualitätsleistung die gesamten Qualitätskosten und die Fehlerkosten sinken, während die Ausgaben für Verhütung und Prüfung nicht signifikant steigen.
Unsere Lesar t
Die Forschung stützt Crosby eher, als dass sie ihm widerspricht: Bessere Qualität ging mit niedrigeren Gesamtkosten einher. Sie zeigt einen Zusammenhang, kein Rezept.
Beide beruhen auf berichteten Fällen oder Korrelationen; die Stichprobengröße der Studie von 2016 konnten wir nicht einsehen.
Quellen: A. Schiffauerova & V. Thomson, International Journal of Quality & Reliability Management, 2006; M. Plewa, G. Kaiser & E. Hartmann, International Journal of Quality & Reliability Management, 2016
Wie man es misst
First Pass Yield, Schrit t für Schrit t
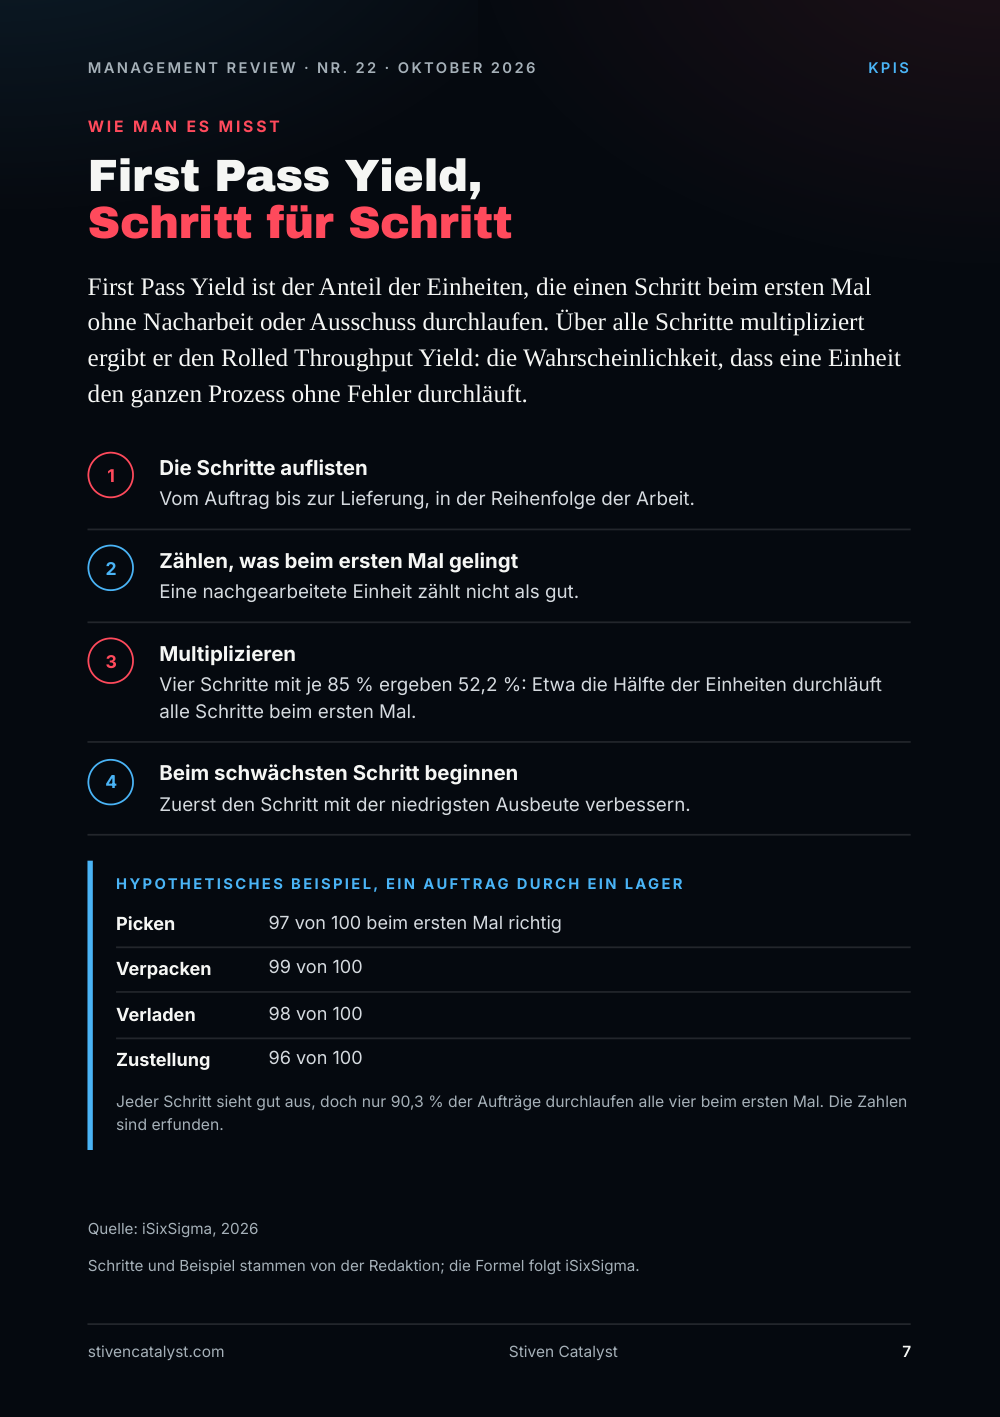
First Pass Yield ist der Anteil der Einheiten, die einen Schritt beim ersten Mal ohne Nacharbeit oder Ausschuss durchlaufen. Über alle Schritte multipliziert ergibt er den Rolled Throughput Yield: die Wahrscheinlichkeit, dass eine Einheit den ganzen Prozess ohne Fehler durchläuft.
- Die Schri
t te auflisten. Vom Auftrag bis zur Lieferung, in der Reihenfolge der Arbeit. - Zählen, was beim ersten Mal gelingt. Eine nachgearbeitete Einheit zählt nicht als gut.
- Multiplizieren. Vier Schritte mit je 85 % ergeben 52,2 %: Etwa die Hälfte der Einheiten durchläuft alle Schritte beim ersten Mal.
- Beim schwächsten Schri
t t beginnen. Zuerst den Schritt mit der niedrigsten Ausbeute verbessern.
Hypothe tisches Beispiel, ein Auf trag durch ein Lager
- Picken: 97 von 100 beim ersten Mal richtig
- Verpacken: 99 von 100
- Verladen: 98 von 100
- Zustellung: 96 von 100
Jeder Schritt sieht gut aus, doch nur 90,3 % der Aufträge durchlaufen alle vier beim ersten Mal. Die Zahlen sind erfunden.
Schritte und Beispiel stammen von der Redaktion; die Formel folgt iSixSigma.
Quelle: iSixSigma, 2026
Werkzeug der Woche
Die First-Pass- Yield-Kar te
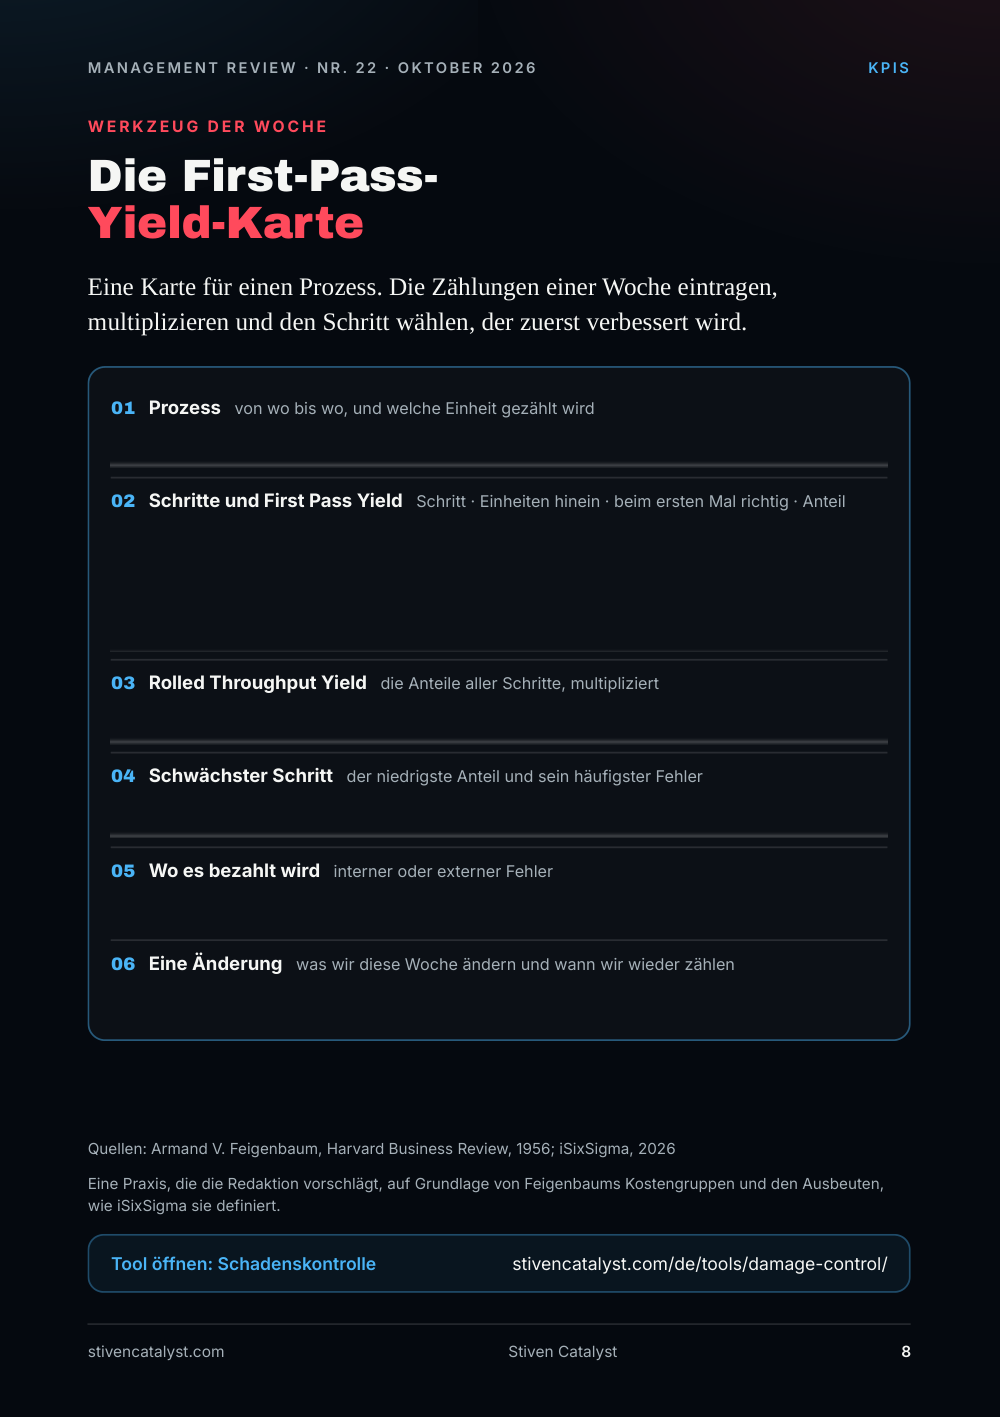
Eine Karte für einen Prozess. Die Zählungen einer Woche eintragen, multiplizieren und den Schritt wählen, der zuerst verbessert wird.
- Prozess von wo bis wo, und welche Einheit gezählt wird
- Schri
t te und First Pass Yield Schritt · Einheiten hinein · beim ersten Mal richtig · Anteil - Rolled Throughput Yield die Anteile aller Schritte, multipliziert
- Schwächster Schri
t t der niedrigste Anteil und sein häufigster Fehler - Wo es b
e zahlt wird interner oder externer Fehler - Eine Änderung was wir diese Woche ändern und wann wir wieder zählen
Eine Praxis, die die Redaktion vorschlägt, auf Grundlage von Feigenbaums Kostengruppen und den Ausbeuten, wie iSixSigma sie definiert.
Quellen: Armand V. Feigenbaum, Harvard Business Review, 1956; iSixSigma, 2026
Tool öffnen: Schadenskontrolle
Quellen und Methode
Jede Zahl hat eine Quelle.
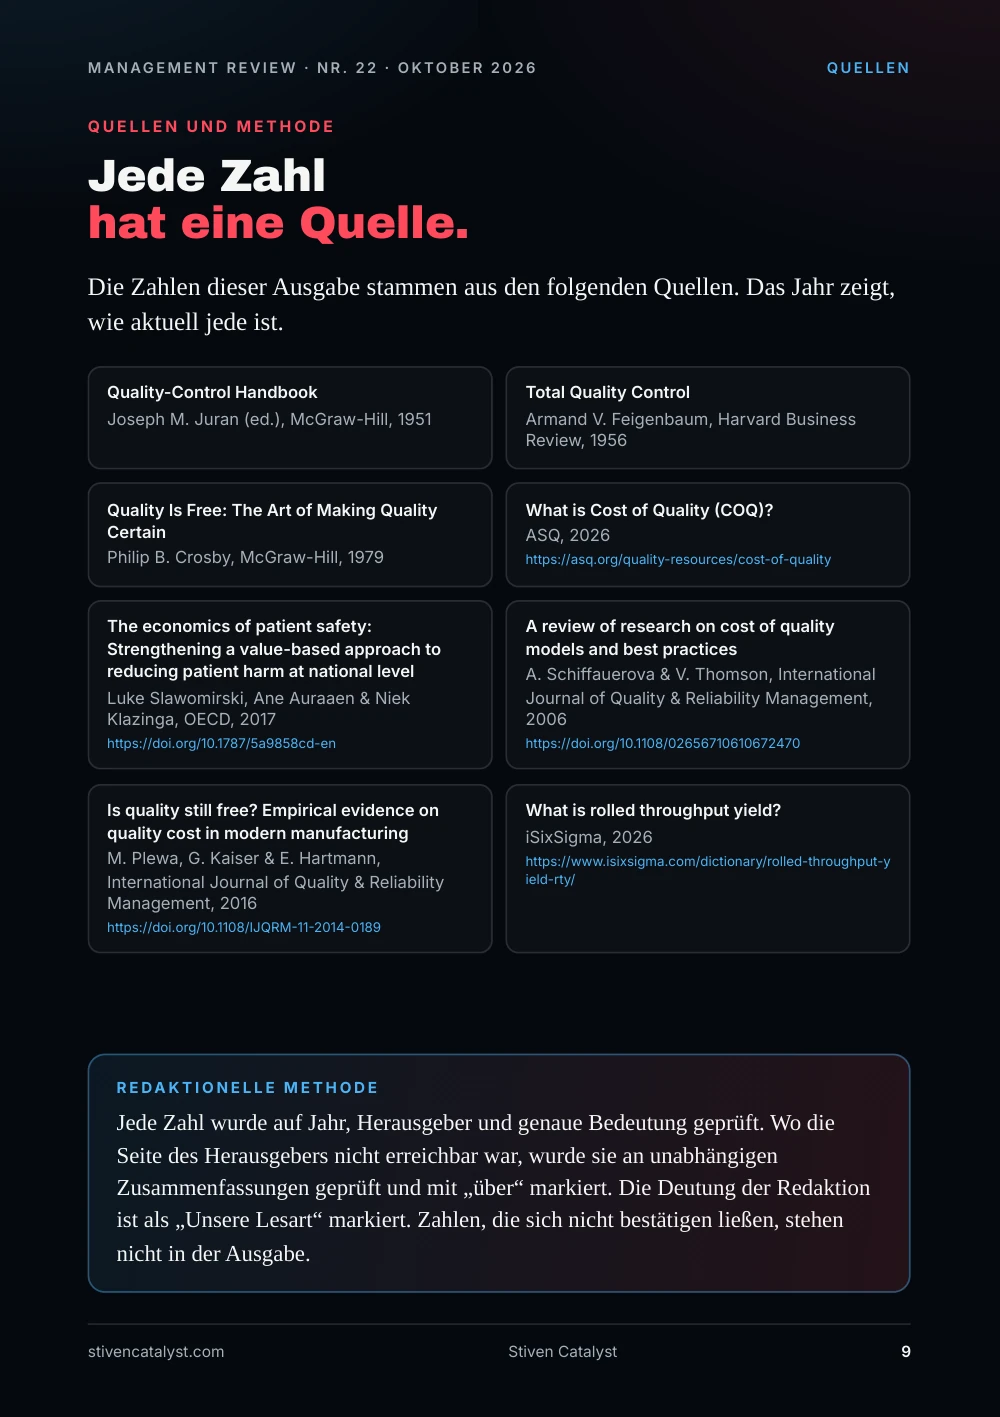
Die Zahlen dieser Ausgabe stammen aus den folgenden Quellen. Das Jahr zeigt, wie aktuell jede ist.
- Joseph M. Juran (ed.), McGraw-Hill, “Quality-Control Handbook”, 1951.
- Armand V. Feigenbaum, Harvard Business Review, “Total Quality Control”, 1956.
- Philip B. Crosby, McGraw-Hill, “Quality Is Free: The Art of Making Quality Certain”, 1979.
- ASQ, “What is Cost of Quality (COQ)?”, 2026. https://asq.org/quality-resources/cost-of-quality
- Luke Slawomirski, Ane Auraaen & Niek Klazinga, OECD, “The economics of patient safety: Strengthening a value-based approach to reducing patient harm at national level”, 2017. https://doi.org/10.1787/5a9858cd-en
- A. Schiffauerova & V. Thomson, International Journal of Quality & Reliability Management, “A review of research on cost of quality models and best practices”, 2006. https://doi.org/10.1108/02656710610672470
- M. Plewa, G. Kaiser & E. Hartmann, International Journal of Quality & Reliability Management, “Is quality still free? Empirical evidence on quality cost in modern manufacturing”, 2016. https://doi.org/10.1108/IJQRM-11-2014-0189
- iSixSigma, “What is rolled throughput yield?”, 2026. https://www.isixsigma.com/dictionary/rolled-throughput-yield-rty/
Redaktionelle Me thode
Jede Zahl wurde auf Jahr, Herausgeber und genaue Bedeutung geprüft. Wo die Seite des Herausgebers nicht erreichbar war, wurde sie an unabhängigen Zusammenfassungen geprüft und mit „über“ markiert. Die Deutung der Redaktion ist als „Unsere Lesart“ markiert. Zahlen, die sich nicht bestätigen ließen, stehen nicht in der Ausgabe.